
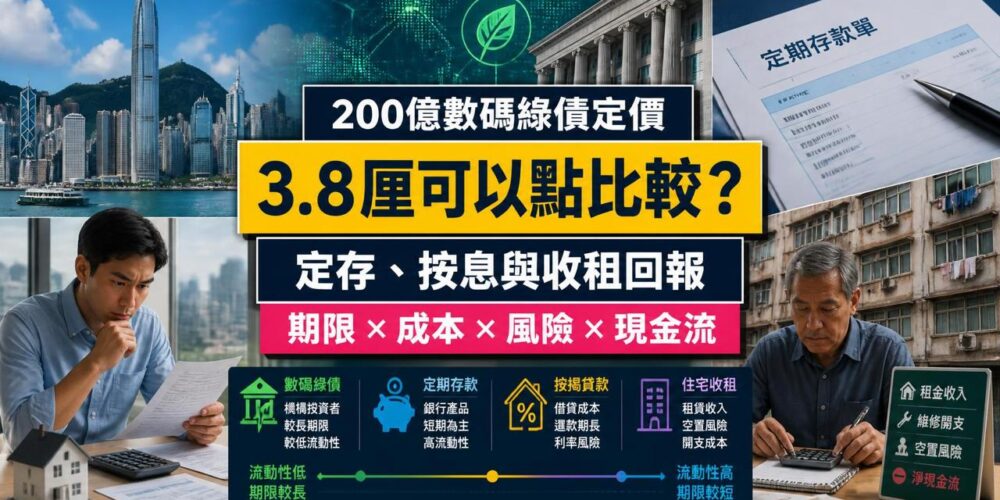
200亿数码绿债息率3.8厘:对比定存、按息及收租回报,要知道的6件事
内容最后核实:
- 港府第四批数码绿债定价约200亿港元:9月28日定价,分港元、人民币、美元及欧元四批,创全球最大规模数码债券发行纪录,认购额达发行额约1.3至11.3倍。
- 2年期港元批次息率3.8厘:明显高于大行新资金3至6个月定存约2.4厘,亦反映市场预期未来两年港元利率仍处约3至4厘水平,未必好快回落。
- 散户唔系直接买到呢批债:今批主要经银行分销予机构投资者,并非零售债券;散户要留意政府另行公布的零售债券安排。
- 按息仍在3厘上下:1个月HIBOR约3.01厘,H按普遍顶住封顶位约3.25至3.5厘;大行定息按揭约2.93厘、中银“先P后H”首2至3年约2.68厘。
- 收租毛回报约2.7%至4.2%:以美联屋苑专页近期数据,部分大型屋苑毛回报高过定存,但扣管理费、差饷、空置后的净回报会低约0.5至1厘。
- 用按揭收租要计“现金流”:按息接近或高过租金回报时,每月租金未必够供,买家要比较首期放定存与入市收租的真实回报。
资料提示:本文债券息率、HIBOR、定存及按揭息率均为核实日的公开资料快照,每日变动;屋苑回报为美联屋苑专页近30日快照。本文只作一般资讯,不构成投资、按揭或财务意见。
香港特区政府于2026年9月29日公布,第四批数码绿色债券成功定价约200亿港元,再创全球最大数码债券发行纪录,其中2年期港元批次息率为3.8厘。对一般香港人而言,更实际的问题是:呢个息率同定存、按息、收租回报比较系点?而家用闲钱放定存,定系入市买楼收租更抵?本文由绿债息率出发,拆解最新息口信号,并以实际屋苑数据比较收租与定存的回报。
第四批数码绿色债券有咩重点?
港府第四批数码绿色债券于2026年9月28日完成定价,总额约200亿港元等值,规模接近去年数码债券发行额的一倍,属政府可持续债券计划下的发行。四个币种的条款如下:
| 币种 | 发行额 | 年期 | 定价息率 |
|---|---|---|---|
| 港元 | 55亿港元 | 2年 | 3.80% |
| 人民币 | 75亿元人民币 | 5年 | 1.65% |
| 美元 | 2亿美元 | 3年 | 5.023% |
| 欧元 | 4.5亿欧元 | 4年 | 3.734% |
- 认购反应:四个币种认购额为发行额约1.3至11.3倍,属超额认购。
- 评级:AA-/Aa3/AA+(惠誉/穆迪/标普),与特区政府长期评级看齐。
- 技术创新:港元批次首次在一级发行结算中引入经EnsembleTX的代币化存款,属全球首例;结算周期为T+1,并在香港交易所上市。
- 资金用途:用于政府《绿色债券框架》下合资格的环保项目融资或再融资。
- 发行背景:继2023年起三次发行后的第四次,政府表示会恒常化发行代币化债券。
散户买唔买到呢批绿债?
今批数码绿债主要经银行分销予机构投资者,并非面向公众认购的零售债券,一般市民未必可以直接以招股价认购。政府过往另有“零售绿色债券”、“银色债券”等零售发行,条款、认购门槛及息率机制各有不同,散户如有兴趣应留意政府及金管局的正式公布,唔好将今批机构债息率直接当成散户可得回报。
3.8厘绿债息率反映咩息口信号?
2年期港元绿债定价3.8厘,高过大行新资金定存约2.4厘,亦高过1个月HIBOR约3.01厘,但低过12个月HIBOR约4.01厘。整条港元利率曲线显示,市场预期未来一至两年港元资金成本仍处约3至4厘区间,未必会好快回到过去的超低息环境。以下为核实日各类息率快照:
| 类别 | 息率(约) | 备注 |
|---|---|---|
| 大行新资金港元定存(3至6个月) | 2.20%–2.40% | 汇丰、中银香港、恒生,须新资金,门槛及条款各异 |
| 1个月HIBOR | 3.01% | 香港银行公会2026年9月30日定价 |
| 12个月HIBOR | 4.01% | 同上 |
| 数码绿债(2年期港元) | 3.80% | 机构发行,散户未必可直接认购 |
| 定息按揭(首3或5年) | 2.93% | 汇丰/恒生,期后转H按 |
| “先P后H”按揭(首2或3年) | 2.68% | 中银香港P减2.32厘,期后转H按 |
| H按实际息率 | 3.25%–3.50% | H+1.3厘已高过封顶位,按封顶位(P减1.75厘)计,视乎银行P |
| 屋苑收租毛回报 | 2.7%–4.2% | 以下文6个屋苑美联专页快照计 |
由上表可见,银行定存息率已明显低过按息同收租毛回报。对有闲钱的人来说,定存吸引力下降;对借钱买楼收租的人来说,关键则在于租金回报能否抵销按息。
收租回报同定存比较,边个更抵?
以美联屋苑专页近30日数据计,部分大型屋苑的毛租金回报仍高过定存息率,但入场呎价愈高的新式屋苑,回报普遍愈低:
| 屋苑 | 成交呎价(约) | 呎租(约) | 毛回报(约) | 对比定存2.4% |
|---|---|---|---|---|
| 河畔花园(沙田) | $14,996 | $52 | 4.2% | 高约1.8厘 |
| 沙田中心(沙田) | $15,302 | $52 | 4.1% | 高约1.7厘 |
| 大兴花园(屯门) | $9,103 | $28 | 3.7% | 高约1.3厘 |
| GRAND YOHO(元朗) | $16,426 | $40 | 2.9% | 高约0.5厘 |
| 维港汇(南昌) | $27,795 | $68 | 2.9% | 高约0.5厘 |
| 龙誉(启德) | $24,245 | $55 | 2.7% | 高约0.3厘 |
不过毛回报未扣管理费、差饷、地租、维修及空置期。一般而言,净回报会较毛回报低约0.5至1厘;如果单位有1个月空置,回报再跌近0.3厘。换言之,毛回报约3厘以下的屋苑,扣除开支后同定存的差距其实好细,买家要计埋楼价波动风险同流动性。
用按揭买楼收租,现金流点计?
假设以600万元买入一个月租$17,500的单位(毛回报约3.5%),每月管理费、差饷及地租共约$2,000,非自住物业以6成按揭(贷款360万,首期240万)、30年还款计:
| 按揭方案 | 息率 | 每月供款 | 每月现金流(租金−杂费−月供) | 首年利息 | 首期回报(未计还本) |
|---|---|---|---|---|---|
| 中银“先P后H” | 2.68% | $14,564 | $936 | $95,511 | 约3.8% |
| 大行定息按揭 | 2.93% | $15,042 | $458 | $104,464 | 约3.4% |
| H按(封顶位) | 3.25% | $15,667 | $-167 | $115,933 | 约2.9% |
| 首期放定存 | 2.40% | — | — | — | 约2.4%(年息约$57,600) |
计算显示,6成按揭下每月现金流大约打和(部分月供属还本金),以首年净租金减利息计,首期回报约2.9%至3.8%,仍高过首期放定存的2.4%,差距约0.5至1.4厘。但要留意:①印花税及交易成本会摊薄首几年回报;②空置、减租或加息会令回报快速收窄;③楼价下跌的损失远大于几厘息差。所以收租决定唔应只睇息差。
收租对比定存回报计算机
输入楼价、按揭成数、租金、杂费、按息及定存息率,即时比较首期放定存与买楼收租的首年回报。楼价以万元输入,其余为港元或百分比。
收租 vs 定存 回报计算机
比较首期放定存与买楼收租的首年回报(仅供参考)
首期
—
每月供款
—
每月现金流
—
毛租金回报
—
首期回报(未计还本)
—
首期放定存年息
—
输入数字后显示比较结果
首期回报=(全年租金−全年杂费−首年按揭利息)÷首期。未计印花税、代理佣金、律师费、空置期、维修及楼价升跌;非自住物业按揭成数以银行及金管局最新指引为准。结果只供初步比较,不构成投资建议。
息口信号对楼市投资有咩影响?
- 定存吸引力下降:大行定存约2.4厘,已低过多数大型屋苑的毛租金回报,部分资金或会重新考虑收租物业,对入门及中价屋苑租赁需求有支持。
- 按息仍是最大变量:H按顶住封顶位约3.25至3.5厘,与毛回报约3厘的屋苑相若,杠杆收租的息差好薄;如果银行加P,回报会即时收窄。
- 定按与“先P后H”斗平:大行定息按揭约2.93厘、中银“先P后H”首2至3年约2.68厘,令新买家可以锁定首几年供款,有助计算收租现金流。
- 长息未见急跌:12个月HIBOR约4.01厘、2年期港元绿债3.8厘,反映市场并未预期港息短期大幅下调,“等减息先入市”的时间表未必如预期咁快。
- 绿色金融持续推进:政府恒常化发行绿债,银行亦有为获“绿建环评”(BEAM Plus)认证物业提供绿色按揭优惠,例如恒生银行绿色按揭提供额外现金回赠;拣楼时可留意屋苑是否具绿色建筑认证。
边类人适合放定存?边类适合入市收租?
较适合放定存或短债
- 资金一至两年内要用、需要高流动性的人。
- 无法承受楼价下跌或租客空置风险的保守投资者。
- 首期资金有限、借贷后每月现金流会明显负数的人。
较适合考虑买楼收租
- 资金可长线持有5至10年或以上、有稳定收入应付月供的人。
- 拣选毛回报约3.5%以上、租务需求稳定屋苑(例如近铁路、大型屋苑)的买家。
- 能够用定息或“先P后H”锁定首几年供款、并预留6至12个月供款作缓冲的投资者。
入市收租前要留意咩风险?
- 楼价风险:楼价下跌5%,已足以抵销数年租金与定存的息差。
- 息口风险:定息及“先P后H”期满后转H按,届时息率视乎HIBOR及封顶位。
- 空置及租金风险:空置一个月约损失全年租金8%,减租亦会直接拉低回报。
- 交易成本:印花税、代理佣金、律师费会摊薄首几年回报,要计入持货年期。
- 按揭成数:非自住物业按揭成数一般较自住低,亦未必可承造按揭保险,首期要求较高。
常见问题
港府第四批数码绿债息率系几多?
散户可唔可以买呢批数码绿债?
绿债3.8厘同定存比,边个高?
而家买楼收租回报仲高过定存吗?
用按揭买楼收租,按息高过租金回报点算?
绿债息率反映港息会唔会跌?
定息按揭、先P后H同H按点拣?
绿色建筑会唔会影响按揭?
总结
港府第四批数码绿色债券以约200亿港元规模再创全球纪录,2年期港元息率3.8厘,亦反映港元利率短期未见大幅回落。对一般投资者而言,大行定存约2.4厘已低过按息及多数大型屋苑的收租毛回报;以按揭买楼收租,首期回报或较定存高约1厘,但要承受楼价、空置及加息风险。入市前宜用计算机比较两者,并拣选租务需求稳定、回报较高的屋苑,同时善用定息或“先P后H”锁定供款。
资料来源及实用连结
- 数码绿色债券定价及条款:香港特区政府新闻公报(2026年9月29日)
- 政府绿色债券计划:香港政府债券计划网站及香港金融管理局
- HIBOR:香港银行公会港元利息结算利率(2026年9月30日)
- 屋苑成交呎价及呎租:美联物业屋苑专页过去30日快照(河畔花园、大兴花园、维港汇等)
- 按揭供款计算:美联按揭计算机及负担能力计算机
免责声明
资料时效:本文所载债券息率、HIBOR、定存及按揭息率为2026年9月30日的公开资料快照;屋苑呎价、呎租及回报为美联屋苑专页2026年9月26日至29日的过去30日快照,均会随市况变动,并不代表即时报价。
非投资建议:本文仅供一般参考,不构成任何投资、按揭、买卖或财务建议,亦不保证任何回报或楼价走势。示例计算未计印花税、交易成本、空置及楼价升跌,实际按揭成数、息率及供款以银行最终批核为准。读者作出决定前,应向银行、持牌财务顾问及地产代理查证。