
美债抛售、30年期息升至20年高:对香港楼市及供楼有咩影响?
内容最后核实:
- 30年期美债息创2004年以来最高:据报道,30年期美国国债孳息率升穿约5.44厘,创逾20年新高;10年期亦企稳5厘以上,市场警惕30年期会否进一步破6厘关卡。
- 抛售四大成因:通胀及能源价格忧虑、美国财政赤字与发债激增(单是还息预算突破1万亿美元)、联储局放鹰(10月加息机率升)、财政部回购护盘成效有限。
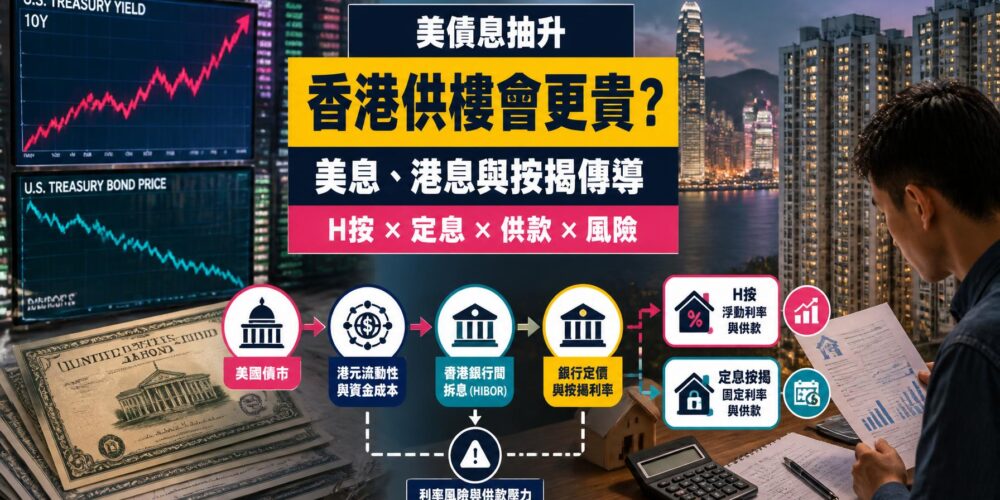
- 传导到香港的关键是港息:美国长息高企令市场预期美息维持偏高,透过港元拆息(HIBOR)及最优惠利率(P)影响香港按揭成本,并非直接挂钩,中间有时差与变量。
- H按已触封顶位:1个月HIBOR近期处于约2.9厘的较高水平(连续数月企于2.5厘以上),令新造H按实际息率普遍升至锁息上限(封顶位)约3.25厘水平。
- 定息按揭成新选择:因应息口波动,部分大型银行9月推出首3年低至约2.93厘的定息计划,与H按封顶位比较每月供款或有差距(详见下文)。
- 对买家/业主的启示:重点是做好压力测试、比较H按封顶位与定息方案、预留息口波动的缓冲,而非猜测单一走势。
资料提示:本文所引美债孳息率、HIBOR及按揭息率均为截至核实日期的公开资料快照,数字每日变动;本文只作一般资讯,不构成投资、按揭或财务意见,实际息率及供款以银行最终批核为准。
“美债30年期殖利率升至2004年以来最高”成为近日环球财经焦点。对香港买家及业主而言,最实际的问题不是美债本身,而是:美国长债息抽升,会唔会经港息推高我嘅供楼成本?本文以美债走势为引子,重点拆解由美息传导到香港按揭的逻辑、香港按揭的最新现况,以及买家与业主可以点部署。
美债市场发生咩事?
据多间财经媒体报道,截至2026年9月24日,美国30年期国债孳息率升穿约5.44厘,创2004年以来(逾20年)最高;10年期亦持续企稳5厘以上,市场开始警惕30年期会否进一步冲破6厘的心理关卡。追踪20年期以上美债的指标ETF(TLT)亦跌至2002年成立以来的最低收市价。抛售潮更蔓延至全球,日本10年期国债孳息率同日抽升至近30年高位。
四大成因
- 通胀及能源忧虑再起:近期油价上涨,加上9月采购经理人指数(PMI)显示经济仍然强劲,令通胀压力比预期顽固。
- 财政赤字与发债激增:美国财政赤字扩大、国债发行量大增;2026财年单是偿付国债利息的预算已突破1万亿美元,投资者要求更高的“期限溢价”。
- 联储局放鹰:有联储局官员释出鹰派信号,市场对10月加息的预期升温。
- 回购护盘成效有限:美国财政部扩大国债回购计划试图压低长息,但市场反应淡静。
需注意:上述孳息率及市场预期每日变动,本文数字为核实日快照,读者应以即时报价及官方公布为准。
美债息点样传导到香港楼市?
美国长债息与香港供楼成本并非直接挂钩,但存在一条传导链,中间有时差、亦受本地资金供求影响:
- 美债息/美息预期:长债息高企,反映市场预期美国利率在较长时间维持偏高。
- 港美息差与资金流:由于港元与美元挂钩(联系汇率),美息偏高会透过息差及资金流动,对香港银行同业拆息(HIBOR)构成上行压力。
- HIBOR 及最优惠利率(P):HIBOR 直接影响H按实际息率;P则影响P按。当HIBOR高企,H按会触及“封顶位”。
- 供楼成本与楼市情绪:按息上升会增加每月供款及压力测试门槛,influence买家入市意欲及楼价走势。
关键:影响香港供楼的直接变量是本地港息(HIBOR/P),而非美债息本身。美债息只是众多影响港息的因素之一,两者之间并非即时、等比例传导。
香港按揭现况(2026年9月快照)
| 项目 | 最新情况(截至2026年9月24日) |
|---|---|
| 1个月 HIBOR | 近期约 2.87–2.96 厘,连续数月企于2.5厘以上 |
| H按理论息率 | 以“H+1.3厘”计约 4.19 厘,高于封顶位 |
| H按实际息率(封顶位) | 普遍触及锁息上限约 3.25 厘 |
| 新推定息按揭 | 部分大型银行9月推出首3年低至约 2.93 厘 定息计划 |
| 市场预期 | 因应美息偏高,分析普遍预期 HIBOR 仍有上升空间 |
重点解读:由于HIBOR高企,传统H按的计算结果已“顶住”封顶位,换言之目前选H按或P按,实际供楼息率都贴近约3.25厘水平——H按相对P按的悭息优势在高息环境下暂时收窄。这正是定息按揭近期受关注的原因。
定息 vs H按封顶位:每月供款差几多?
以贷款额500万元、还款期30年为例(媒体报道的示例计算):
| 方案 | 息率 | 每月供款(约) |
|---|---|---|
| H按(封顶位) | 约 3.25 厘 | 约 $21,800 |
| 首3年定息 | 约 2.93 厘 | 约 $20,900 |
| 差额 | 约 0.32 厘 | 每月约悭 $868(约4%) |
定息计划锁定首数年息率,可对冲短期加息风险,但通常设较长罚息期、息率或高于低息时期的H按,且定息期满后多转回浮息。是否适合,须按个人现金流、持货年期及风险承受能力比较,并非人人啱用。
对香港楼市有咩实际影响?
- 供楼成本上升:按息贴近封顶位,令每月供款及入息要求上升,削弱部分买家购买力。
- 压力测试门槛:按息越高,通过压力测试所需入息越高,首置及换楼客要重新计数。
- 租买比较改变:供楼利息上升时,部分准买家或转为观望或租楼,影响租金及成交。
- 议价空间:高息环境下买家议价力较强,业主叫价需更贴市,成交量与价格受情绪影响。
不过,香港楼价同时受供应、经济、就业、人口及政策(如印花税调整)等多项因素影响,利率只是其中之一,不应单凭美债息走势预测楼价。
买家及业主可以点部署?
准买家
- 用封顶位息率(而非最低宣传息率)计算供款及做压力测试,预留息口波动缓冲。
- 比较H按与定息方案的实际首数年总成本,连同现金回赠、罚息期一并计算。
- 预留足够首期及应急资金,避免估价不足或息口再升时周转紧绌。
- 锁定预算后,再按预算筛选地区及屋苑,而非先睇楼后计数。
现有业主
- 检视现有按揭是H按定P按、是否已触封顶位,评估转按或定息的节省空间(连罚息期计算)。
- 比较银行现金回赠及手续费,计清转按实际净悭金额。
- 如现金流充裕,可考虑部分提早还款减少利息支出(先确认罚息安排)。
可使用 美联按揭计算机 及 负担能力计算机 initial估算供款与入息要求,再向银行或按揭转介了解最新批核息率。
常见问题
以下整理买家及业主最常问的问题。
美债殖利率升,香港供楼一定即刻贵?
30年期美债升到几多?
咩系H按封顶位?点解而家咁重要?
定息按揭抵唔抵做?
美债抛售会唔会令香港楼价跌?
而家买楼,应该用边个息率计供款?
业主而家转按抵唔抵?
点解美国财政赤字会推高债息?
总结
美债抛售、30年期殖利率升至逾20年高位,反映市场对通胀及美国财政的忧虑。对香港买家及业主而言,真正需要关注的不是美债本身,而是它经港息(HIBOR/P)传导到供楼成本的部分。目前H按普遍已触及封顶位约3.25厘,定息按揭成为对冲息口波动的另一选择。
与其猜测利率单一走势,更实际的做法是:用封顶位息率计数、比较H按与定息方案、预留息口缓冲,并在入市或转按前向银行及专业人士核实最新息率及条款。
资料来源及实用连结
免责声明:本文只供一般市场资讯,不构成投资、按揭、财务或法律意见。文中美债孳息率、HIBOR及按揭息率为截至2026年9月24日的公开资料快照,数字每日变动;示例计算经约整,仅供说明。实际按揭息率、供款及批核条款以个别银行最终批核为准,读者应向银行或专业人士独立查证。