

收到房屋署发出的“入息及资产申报表”,很多住户的心都会离一离。如果发现自己入息增加了,是否一定要搬走?其实公屋富户政策设有缓冲机制,若你只是入息稍为超标,而资产未爆表,通常只需缴付额外租金。
这篇文章将深入浅出,教你计算自己属于哪一个租金级别,以及需要缴付多少“惩罚性租金”。
富户租金的三级制
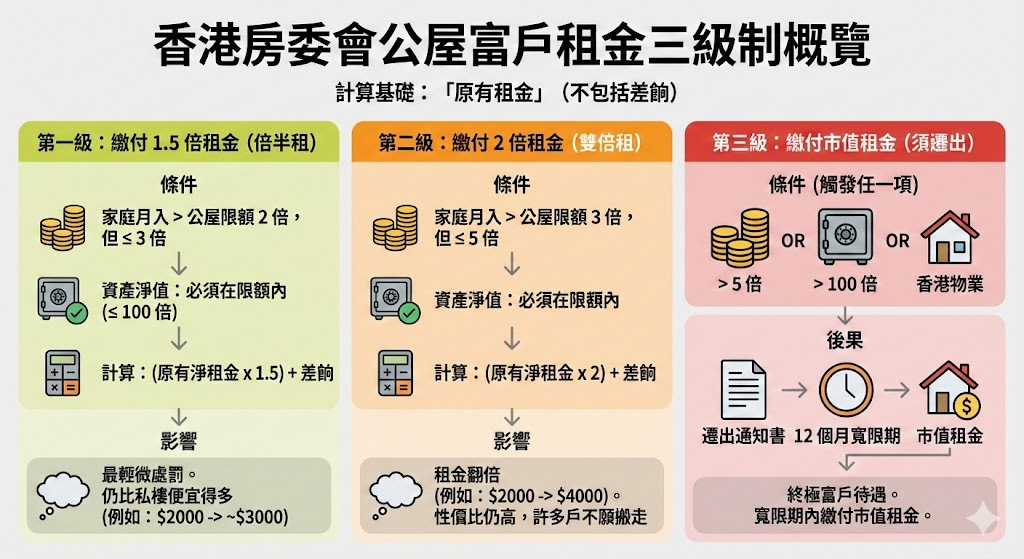
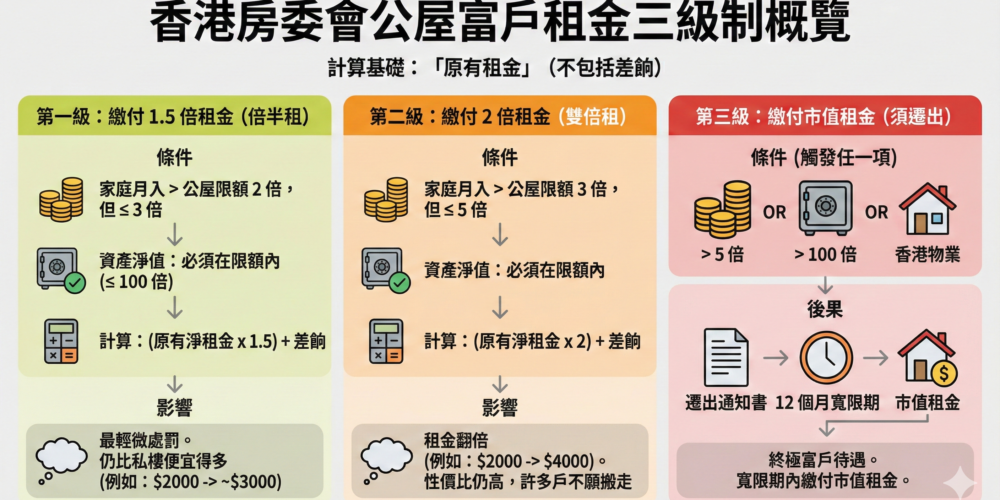
房委会按家庭入息超出“公屋入息限额”的倍数,把“额外租金”分为三级;若超出五倍、资产超标或在港拥有住宅物业,则须迁出。计算基础是“原有净租金”(不包括差饷)。(2026年更新:房委会已于2025年收紧“公屋富户政策”,加租倍数由旧制的1.5倍/2倍,调整为2.5倍/3.5倍/4.5倍三级制。以下为最新制度。)
第一级:缴付 2.5 倍净租金
- 条件:家庭每月总入息超过公屋入息限额的 2 倍,但不高于 3 倍。
- 资产要求:家庭资产净值在限额内(即不超过入息限额的 100 倍)。
- 计算方法:(原有净租金 × 2.5)+ 差饷。
第二级:缴付 3.5 倍净租金
- 条件:家庭每月总入息超过公屋入息限额的 3 倍,但不高于 4 倍。
- 资产要求:家庭资产净值在限额内。
- 计算方法:(原有净租金 × 3.5)+ 差饷。
第三级:缴付 4.5 倍净租金
- 条件:家庭每月总入息超过公屋入息限额的 4 倍,但不高于 5 倍(连续四年处于此级别可触发迁出安排)。
- 资产要求:家庭资产净值在限额内。
- 计算方法:(原有净租金 × 4.5)+ 差饷。
须迁出公屋(缴市值租金)
符合以下任一情况,原则上须迁出:
- 家庭入息超过 5 倍;或
- 家庭总资产净值超过 100 倍;或
- 在香港拥有住宅物业。
- 后果:房委会会发出《迁出通知书》,一般给予 12 个月宽限期;宽限期内须缴付该单位的市值租金。
计算案例:陈先生一家四口
假设 4 人家庭公屋入息限额为 $30,950,原有租金 $2,500(含差饷 $100,即净租金 $2,400)。
- 情况 A:全家月入 $50,000
- $50,000 ÷ $30,950 ≈ 1.6 倍。
- 结果:未超过 2 倍,维持缴付 原有租金 ($2,500)。
- 情况 B:全家月入 $70,000
- $70,000 ÷ $30,950 ≈ 2.26 倍(介乎 2 至 3 倍)。
- 结果:需缴付 2.5 倍净租金。
- 新租金 = ($2,400 × 2.5) + $100 = $6,100。
- 情况 C:全家月入 $110,000
- $110,000 ÷ $30,950 ≈ 3.55 倍(介乎 3 至 4 倍)。
- 结果:需缴付 3.5 倍净租金。
- 新租金 = ($2,400 × 3.5) + $100 = $8,500。
特殊情况与暂住申请
如果我被要求迁出,但有特殊困难怎么办?
若住户因入息或资产超标收到迁出通知书,但在找寻新居所时遇到困难(例如未能通过压力测试购买私楼),可向房署申请“暂准居住”。
- 暂准居住证:有效期最长 12 个月。
- 租金:期间需缴付市值租金(实际租金以房屋署通知为准)。
- 注意:这只是权宜之计,限期过后必须迁出,否则房署会采取执法行动收回单位。
给住户的建议
- 定期检视入息:每年 4 月房委会调整限额时,自己按一按计算机。
- 善用扣除额:强积金供款(5%)在计算入息时可获扣除,这对边缘个案非常重要。
- 长远规划:如果长期处于“双倍租”状态,代表家庭经济能力不错,或许是时候考虑透过“绿表”申请居屋,将租金转化为供楼投资,既解决富户问题,又拥有自己的资产。
免责声明: 本文内容仅供读者参考。本公司已尽力确保资讯的准确性,但并不对文中所涉资料的完整性、即时性或准确性作出任何明示或暗示的保证。物业状况因个案而异,读者因信赖或使用本文资讯而引致的任何损失,本公司概不负责。