
资料已更新 30秒重点整理
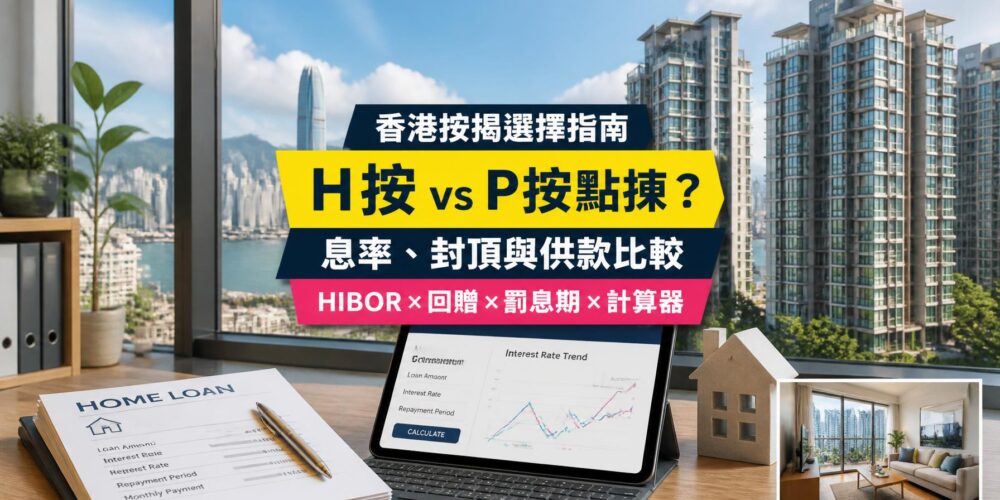
H按 vs P按:做按揭前要知道的5件事
内容最后核实:
- H按跟HIBOR浮动:H按息率=一个月同业拆息(HIBOR)+银行加点(现时普遍约H+1.3%),会随市场资金松紧每日浮动。
- P按跟最优惠利率:P按息率=银行最优惠利率(P)减指定百分比,P由个别银行公布,相对稳定但转变较慢。
- 封顶位是保障:H按设有“锁息上限(封顶位)”,现时新造H按封顶位普遍约3.25厘;当HIBOR抽升时,实际息率以封顶位与H+息率两者较低者为准。
- 绝大部分人拣H按:由于封顶位保障,H按同时具备低息时悭息、高息时封顶的特性,故现时市场上新造按揭以H按为主。
- 现金回赠非全部:现金回赠高不等于最抵,仍要一并比较实际息率、罚息期及手续费。
资料提示:本文HIBOR、最优惠利率及封顶位属2026年9月23日的市场snapshot,每日浮动;实际息率、批核成数及条款以个别银行审批为准。
H按同P按有咩分别?一句话直接答
H按(HIBOR按揭)息率=一个月银行同业拆息(HIBOR)+银行加点(现时普遍约H+1.3%),会随市场资金松紧每日浮动,并设有“封顶位(锁息上限)”保障;P按(最优惠利率按揭)息率=银行最优惠利率(P)减指定百分比,相对稳定但转变较慢。由于H按同时具备低息时悭息、高息时封顶的特性,现时市场上新造按揭以H按为主。
想快速估算每月供款,可用下方的按揭供款计算器;先看H按、P按的核心分别。
H按 vs P按:核心分别对照表
| 比较项目 | H按(HIBOR按揭) | P按(最优惠利率按揭) |
|---|---|---|
| 计息基准 | 一个月HIBOR + 银行加点(约H+1.3%) | 最优惠利率P - 指定百分比 |
| 波动性 | 随HIBOR每日浮动 | P变动较慢,相对稳定 |
| 封顶位 | 设有锁息上限(现约3.25厘) | 一般无明确封顶概念 |
| 低息环境 | 息率通常较低,悭息 | 相对较高 |
| 高息环境 | 抽升时以封顶位封住 | 视乎银行是否调整P |
| 适合对象 | 大部分自住及一般买家 | 偏好息率稳定、可承受略高息者 |
现时息率snapshot(2026年9月23日)
| 项目 | 参考数值 |
|---|---|
| 一个月HIBOR | 约 2.89 厘 |
| H按加点 | 约 H + 1.3% |
| H按封顶位(锁息上限) | 约 3.25 厘 |
| 最优惠利率(大P) | 约 5.25 厘 |
| 最优惠利率(小P) | 约 5.5 厘 |
重要理解:H按实际息率以“H+加点”与“封顶位”两者较低者为准。以上述snapshot计,H+1.3% = 约4.19厘,已高于封顶位3.25厘,故按上述假设,H按买家实际会按封顶位约3.25厘计息。当HIBOR回落时,实际息率便会跌穿封顶位、再次跟随HIBOR浮动。
按揭每月供款计算器
输入贷款额(万港元)、年利率及还款年期,即时计算每月供款、总利息及总还款。例如贷款480万、利率3.5厘、30年,请输入480 / 3.5 / 30。
万港元
厘(%)
年
每月供款 — 输入资料后显示
总利息 — 整个年期估算
总还款 — 本金+利息
不同息率下的每月供款(贷款480万、30年)
| 实际年利率 | 每月供款 | 总利息(30年) |
|---|---|---|
| 3.25 厘(现时H按封顶位) | 约 HK$20,890 | 约 HK$2,720,000 |
| 3.5 厘 | 约 HK$21,554 | 约 HK$2,959,000 |
| 4.19 厘(H+1.3%,未计封顶) | 约 HK$23,445 | 约 HK$3,640,000 |
| 5.0 厘 | 约 HK$25,767 | 约 HK$4,476,000 |
拣H按还是P按?
- 大部分人拣H按:因为有封顶位保障,低息时悭息、高息时封顶,属进可攻退可守。
- 偏好稳定可考虑P按:如果想供款金额波动较少、心理上较安心,且能承受略高息率,可选P按。
- 比较实际息率而非只看回赠:现金回赠高不等于总成本最低,要一并计罚息期及手续费。
- 留意压力测试:金管局已于2024年撤销“加息3厘”的正式压力测试要求,但银行仍会按供款占入息比率(DTI)等准则审批,收入证明与现有负债仍然关键。
申请按揭前核对清单
- 比较至少两至三间银行的H按加点、封顶位、P减幅及现金回赠。
- 确认估价是否足够——估价不足会直接影响可造成数及首期。
- 预留印花税、律师费、代理佣金等现金开支。
- 检视供款占入息比率及现有贷款,评估自己的承造能力。
- 留意罚息期(一般2至3年)及提早还款条款。
常见问题(FAQ)
H按同P按边个好?
现时大部分新造按揭都拣H按,因为有封顶位保障:低息时跟HIBOR悭息,高息时以封顶位封住。如果你偏好供款稳定、可承受略高息率,先考虑P按。
H按实际息率点计?
H按息率=一个月HIBOR+银行加点(现时约H+1.3%)。但实际会同封顶位比较,以两者较低者为准。例如HIBOR约2.89厘,H+1.3%约4.19厘,高过封顶位3.25厘,咁实际就以3.25厘计。
咩系封顶位(锁息上限)?
封顶位系银行为H按设嘅息率上限。当HIBOR抽升令H+息率超过封顶位时,你只需按封顶位供款,唔会无限跟HIBOR上升。现时新造H按封顶位普遍约3.25厘。
P按系咪一定比较稳定?
P按跟银行最优惠利率(P),P唔会每日郁,变动亦较慢,所以短期波动细过H按。但P一旦上调,供款一样会升,唔等于永远唔变。
现金回赠最高系咪最抵?
唔一定。要一并睇实际息率、罚息期同手续费。有时回赠高但息率或条款差啲,总成本未必最低。
香港仲有冇统一压力测试?
金管局已于2024年撤销“加息3厘”嘅正式压力测试要求。不过银行审批时仍会睇供款占入息比率(DTI)、收入证明同现有负债。
估价不足会点影响我?
估价不足会令可造按揭金额减少,你就要补多啲首期。落订前最好先向银行或按揭转介做初步估价。
总结:H按还是P按较好?
对大部分自住买家而言,H按因有封顶位保障,通常是进可攻退可守的选择;P按则胜在供款稳定。真正影响总成本的,是实际息率、罚息期、手续费与现金回赠的组合,而非单一数字。做决定前,建议比较至少两三间银行,并用上方计算器套入自己的贷款额与息率,实际批核与息率以银行审批为准。
资料来源及实用连结
免责声明:本文所载资料仅供一般参考,并不构成任何按揭、财务或投资建议。
HIBOR、最优惠利率及封顶位等数字每日浮动,本文为特定日期的市场snapshot。实际息率、可造成数及批核结果以个别银行审批为准,读者作出任何按揭或置业决定前,应自行向银行或合资格专业人士查证。
免责声明: 本文内容仅供读者参考。本公司已尽力确保资讯的准确性,但并不对文中所涉资料的完整性、即时性或准确性作出任何明示或暗示的保证。物业状况因个案而异,读者因信赖或使用本文资讯而引致的任何损失,本公司概不负责。