
发布日期:2026年9月17日| 最后更新:2026年9月17日上午10时48分
30秒掌握:联储局加息对香港按揭的影响
美国联储局于2026年9月16日加息0.25厘,把联邦基金利率目标区间由3.50厘至3.75厘,上调至3.75厘至4厘。香港金融管理局其后按照默认公式,把基本利率定于4.25厘,即时生效。
不过,这不代表香港银行一定同步加P,也不代表住宅按揭利率会自动上升0.25厘。银行会按照本地资金成本、港元流动性、HIBOR、市场竞争及自身定价政策,决定是否调整最优惠利率。
- 香港P息: 截至本文更新时间,未确认相关银行已因今次议息上调P;最终以银行正式公告为准。
- P按: 实际按息是否上升,视乎提供按揭的银行有没有调整P,以及合约所列P减幅。
- H按: 主要受HIBOR、合约加点及锁息上限影响,即使银行没有加P,供款仍可能变动。
- 供款试算: 假设500万元按揭、30年还款期,年利率由3.25厘升至3.50厘,月供约增加692港元。
- 香港楼市: 加息可能增加置业成本,但不能单凭一次美国议息判断楼价必然升跌。
- 未来息口: 联储局经济预测并非下一次议息会议的既定决定。
香港银行P息最新状况
截至2026年9月17日上午10时48分: 本文查阅的银行官方利率页面仍显示其现行港元最优惠利率,未据此确认有关银行已因本次联储局决定上调P。银行其后如发布正式公告,应以公告所列调整幅度、生效日期及最新利率为准。
这不等同所有银行已正式宣布“维持P不变”。部分银行可能在本文截稿后公布最新决定。
历次联储局议息后,香港银行P息如何变动?
过往纪录显示,香港银行的最优惠利率并非每次都与联储局同步或作相同幅度的调整。 以下以汇丰港元最优惠利率作代表:部分议息后,汇丰只跟随联储局一半幅度; 部分情况则维持P不变。
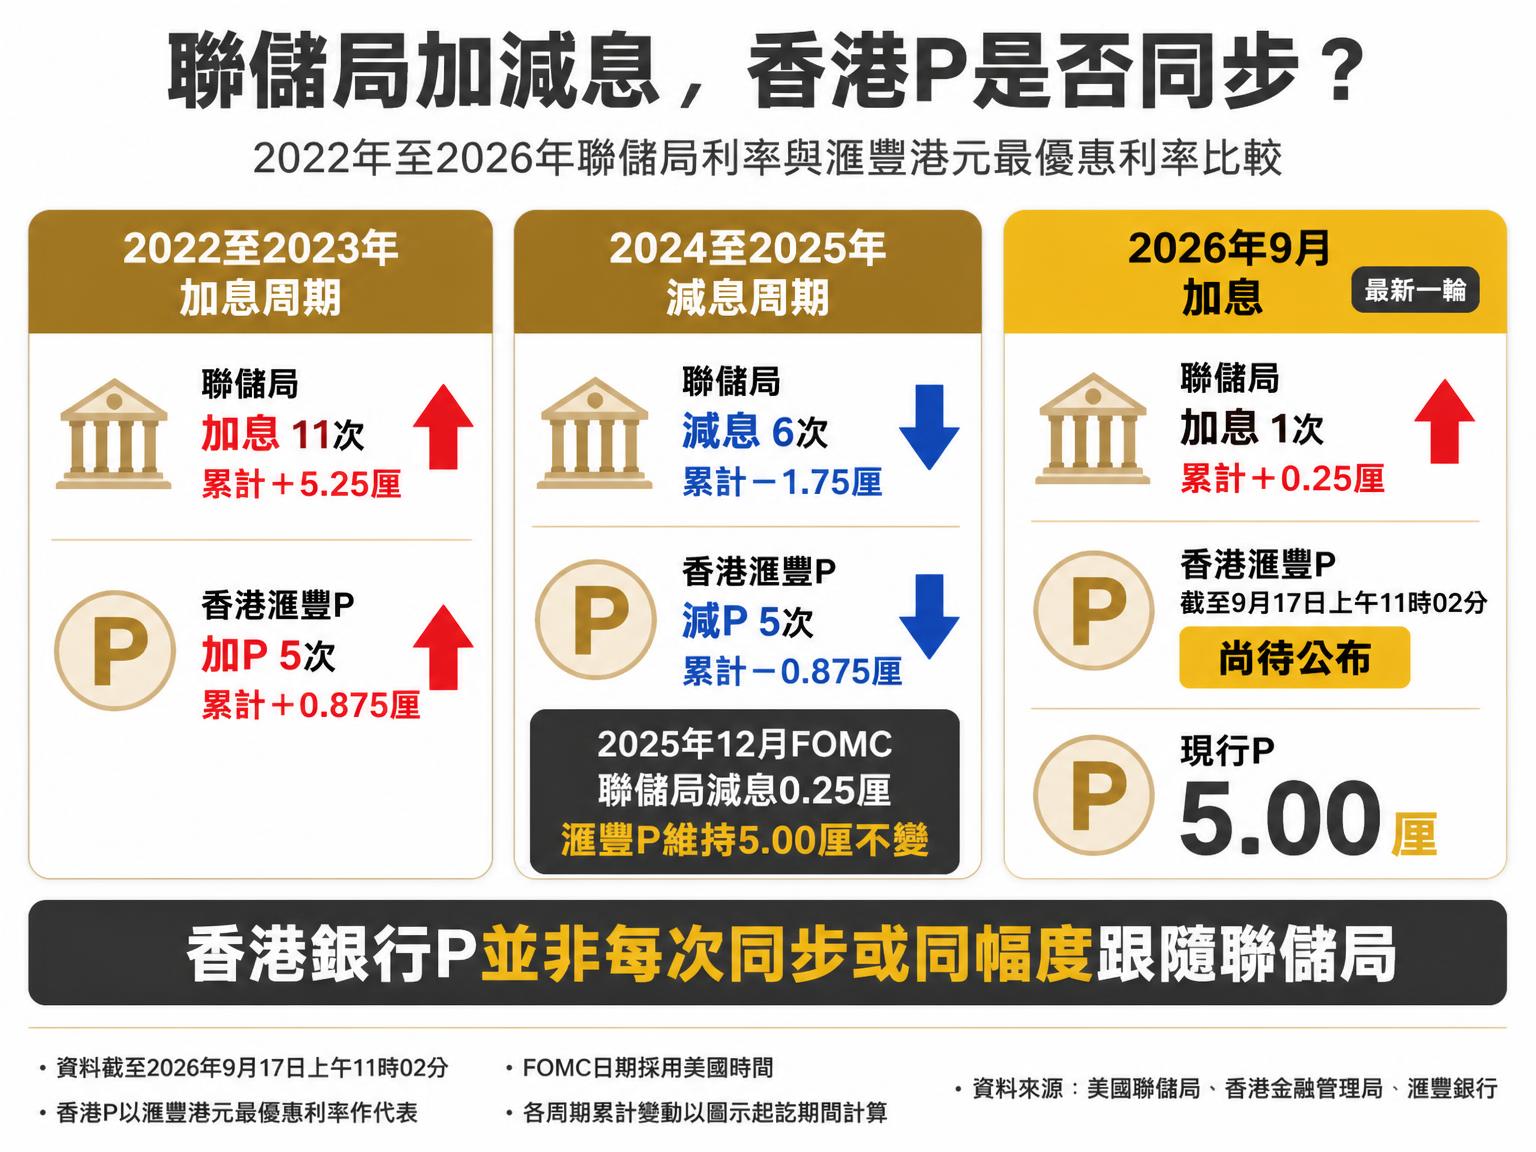
注:FOMC日期采用美国时间。表内香港P息以汇丰的港元最优惠利率及生效日期作代表, 不表示所有香港银行采用相同P水平、公布时间或生效日期。2026年9月一项截至本文截稿时间仍待汇丰正式公布。 “维持不变”表示该次FOMC会议后,汇丰没有因该次议息决定调整P。
从纪录可见: 联储局加减息0.25厘时,汇丰可能只调整0.125厘,也可能维持P不变; 即使联储局减息0.50厘,香港P亦未必作相同幅度调整。 因此,判断香港按揭供款是否改变,仍要以相关银行正式公告及个别按揭合约为准。
联储局今次加息多少?
美国联储局于2026年9月16日完成议息会议后宣布,把联邦基金利率目标区间上调25个基点,即0.25厘,由3.50厘至3.75厘调高至3.75厘至4厘。
FOMC声明及相关经济预测反映联储局在通胀、就业及经济活动之间作出的政策评估。今次公布的是本次会议的正式决定;日后息口路径仍会因经济数据及风险变化而调整。
金管局基本利率升至4.25厘,等于香港加P吗?
不等于。香港金管局于2026年9月17日宣布,基本利率按照默认公式定于4.25厘,即时生效。
金管局基本利率是计算经贴现窗进行回购交易时适用贴现率的基础。它是香港货币及银行体系的重要政策利率,但不是一般住宅按揭客户实际缴付的P按或H按息率。
香港银行的最优惠利率由各银行自行公布。银行会考虑港元存款成本、HIBOR、银行体系流动性、贷款需求及市场竞争,所以香港P息不一定每次跟随美国调整,幅度也可能不同。
香港主要银行目前的P息是多少?
香港没有一个适用于所有银行及所有借款人的统一P息。不同银行可以采用不同的最优惠利率,而按揭客户的实际息率仍要视乎P减幅、H按加点、封顶息率及其他合约条款。
| 银行 | 官方页面所示港元P | 资料注释 |
|---|---|---|
| 汇丰银行 | 5.00厘 | 官方纪录列明自2025年10月31日起生效 |
| 中银香港 | 5.00厘 | 截至本文查阅银行官方利率页面 |
| 恒生银行 | 5.00厘 | 截至本文查阅银行官方利率页面 |
| 东亚银行 | 5.25厘 | 官方页面显示更新时间为2026年9月17日上午10时40分 |
上表只反映银行官方页面的P息快照,不代表任何客户的实际按揭利率,也不代表银行已就本次美国加息作出最终回应。申请按揭、转按或加按前,应向银行索取最新书面报价。
HIBOR、H按及P按有什么分别?
H按如何计算?
H按一般以指定期限的HIBOR,加上银行在按揭合约内订明的加点计算。例如合约可能参考一个月HIBOR,再加上指定百分点。
不少H按设有锁息上限。如果HIBOR加合约加点所得的息率高于封顶息率,实际按息一般会按合约采用较低的封顶水平。因此,HIBOR上升不一定令每名H按客户的月供立即按相同幅度增加。
P按如何计算?
P按一般以相关银行的最优惠利率P,减去合约列明的折扣计算。由于不同银行的P可以不同,即使两个按揭计划的“P减幅”相同,实际息率也未必一致。
同一银行不同时期批出的按揭,其P减幅、罚息期、现金回赠及其他条款亦可能不同。业主不应只比较P的表面数字。
最新HIBOR快照
香港银行公会资料显示,于2026年9月16日上午11时15分:
- 隔夜港元HIBOR为2.19762厘;
- 一个月港元HIBOR为2.95000厘;
- 三个月港元HIBOR为3.12488厘。
截至本文截稿时间,本文未以9月16日数字代替9月17日定盘。HIBOR在香港营业日公布,亦可能按既定规格修订,读者应核对香港银行公会最新页面及自己按揭合约采用的期限。
加息0.125厘或0.25厘,每月供款增加多少?
以下按每月还款额相同的本金连利息方式试算,只用来展示利率敏感度,不代表香港银行已经加P,也不代表任何银行的实际按揭报价。
试算假设如下:
- 贷款额:500万港元;
- 还款期:30年;
- 基准年利率:3.25厘;
- 假设息率在整个计算期内维持不变;
- 未计现金回赠、按揭保险、费用、封顶息率及银行四舍五入差异。
| 情境 | 假设年利率 | 每月供款约 | 每月变化 | 全年供款变化 |
|---|---|---|---|---|
| 基准情境 | 3.25厘 | 21,760港元 | — | — |
| 假设上升0.125厘 | 3.375厘 | 22,105港元 | 增加约344港元 | 增加约4,128港元 |
| 假设上升0.25厘 | 3.50厘 | 22,452港元 | 增加约692港元 | 增加约8,304港元 |
实际供款变化会受未偿还本金、剩余年期、重订息率日期、H按加点、P按折扣及锁息上限影响。上述例子不能取代银行正式供款表或个人化财务评估。
按自己的贷款额试算月供
买家及业主可使用 美联按揭计算机 ,输入贷款额、年利率及还款期,初步比较不同息率情境下的每月供款。
加息对香港楼价及成交有什么影响?
利率上升可能增加供楼成本及入市压力,但不代表香港楼价或成交量必然下跌。
对香港楼市而言,短期较值得留意的是香港银行有没有调整P、HIBOR是否持续上升,以及新造按揭的实际封顶息率有没有提高。
如果银行维持P不变,而部分H按仍受锁息上限保护,一次美国加息对现有业主实际月供的影响,可能较美国政策利率的变幅温和。相反,如果本地资金成本持续上升,银行调高P或新造按揭报价,买家的负担能力及入市意欲便可能承受较直接压力。
楼市走势仍须综合考虑:
- 实际按揭利率及银行批核取态;
- 家庭收入、就业及供款能力;
- 一手及二手住宅供应;
- 租金回报与持有成本;
- 买卖双方的议价空间;
- 经济前景及市场预期。
金管局2026年7月住宅按揭统计调查显示,新批按揭中以HIBOR作定价参考的比例为61.0%,以最优惠利率作定价参考的比例为1.3%。这反映H按在新批按揭中的重要性,但不能单凭一个月的产品比例,推断加息必然导致楼价或成交变化。
美联楼价指数于2026年9月14日显示为149点,较上月升0.2%。该指数的样本及计算方法与政府楼价指数不同,读者不应把不同统计期、样本或方法的指标直接混合比较。
联储局“年底前再加一次”是已确认决定吗?
不是。联储局2026年9月《经济预测摘要》显示,与会者对2026年底联邦基金利率的中位数预测为4.1厘,预测范围为3.9厘至4.4厘。
这些预测由个别与会者按照当时掌握的经济资料,以及各自认为合适的政策路径作出。它们不是FOMC对下一次会议的承诺,也不代表年底前必然再加息一次。
因此,新闻标题中的“料年底前再加一次”应理解为政策预测或市场解读,而不是已通过的未来利率决定。任何下一步行动,仍须以FOMC会后正式声明为准。
买家、业主及转按人士现时应如何部署?
- 索取最新书面报价: 不要只看银行网站上的P,要比较实际H按加点、P减幅及封顶息率。
- 测试两个加息情境: 按自己的贷款余额及剩余年期,试算息率增加0.125厘及0.25厘后的月供。
- 核对重订息率日期: 即使市场利率已变,个别按揭何时调整仍取决于合约。
- 不要忽略转按成本: 比较现金回赠、律师费、罚息期及估价结果,而非只比较名义息率。
- 保留供款缓冲: 除每月按揭外,也要计算管理费、差饷、地租、维修及其他家庭开支。
金管局监管框架下,一般物业的按揭成数上限及供款与入息比率上限分别为70%及50%。不过,这些是监管上限,不代表个别申请必然获批。银行仍会按照收入、信贷纪录、其他债务、物业估值及内部风险政策审批。
延伸阅读:减息周期对楼市的影响
希望比较加息与减息周期的分别,可参阅 美国减息对香港楼市及按揭的影响 。阅读时应留意该文章的议息方向、发布日期及资料截点。
联储局加息与香港按揭常见问题
联储局加息,香港银行一定会加P吗?
不一定。香港银行会按照港元资金成本、银行体系流动性、HIBOR、市场竞争及自身定价政策,决定是否调整最优惠利率。香港P息并非每次都与联储局同步或作相同幅度的调整。
美国加息会否令HIBOR即时上升?
不一定会即时或按相同幅度上升。HIBOR主要反映香港银行同业市场的港元资金供求,亦会受到银行体系流动性、港元汇率、市场预期及季节性资金需求影响。
H按与P按哪一种较受加息影响?
H按主要受HIBOR、合约加点及锁息上限影响;P按则主要受相关银行的最优惠利率及合约P减幅影响。实际按息变化取决于个别按揭合约,不能一概而论。
加息0.25厘,每月按揭供款增加多少?
没有适用于所有借款人的统一答案。以500万港元贷款、30年还款期,并假设年利率由3.25厘升至3.50厘计算,每月供款约由21,760港元升至22,452港元,增加约692港元。试算只供参考,实际供款以银行计算及贷款合约为准。
联储局年底前会否再加息?
尚未确定。联储局2026年9月公布的经济预测,是与会者根据当时经济资料及各自认为合适的政策路径作出的预测,不是FOMC对下一次会议的政策承诺。未来决定仍须以会后正式声明为准。
加息是否代表香港楼价一定下跌?
不代表。利率上升可能增加供款压力及置业成本,但香港楼价和成交亦会受到就业、家庭收入、住宅供应、银行按揭政策、租金回报、市场预期及整体经济环境影响。
参考资料
- Federal Reserve:2026年9月16日FOMC声明 (发布日期:2026年9月16日)
- Federal Reserve:2026年9月经济预测摘要 (发布日期:2026年9月16日)
- 香港金融管理局:调整基本利率 (发布日期:2026年9月17日)
- 香港银行公会:港元利息结算利率 (本文采用定盘日期:2026年9月16日)
- 香港金融管理局:按揭消费者资讯
- 香港金融管理局:2026年7月住宅按揭统计调查结果 (发布日期:2026年8月31日)
- 汇丰香港:港元最优惠利率 (官方页面列示5.00厘自2025年10月31日起生效)
- 中银香港:港元最优惠利率 (查阅日期:2026年9月17日)
- 恒生银行:利率及最优惠利率 (查阅日期:2026年9月17日)
- 东亚银行:最优惠利率 (页面显示更新时间:2026年9月17日上午10时40分)
- 美联物业:楼市数据、成交及美联楼价指数 (本文查阅日期:2026年9月17日)