

发展局今日公布本财政年度第三季(10月至12月)卖地计划,合共可兴建3,845个单位,当中包括沙田石门安心街用地(960伙)、市建局土瓜湾道项目(1,050伙)及7个私人发展/重建项目(1,835伙)。连同上半年度卖地一并计算,首三季度(4月至12日)共可兴建15,680伙,较全年供应目标12,600伙高出约24%。
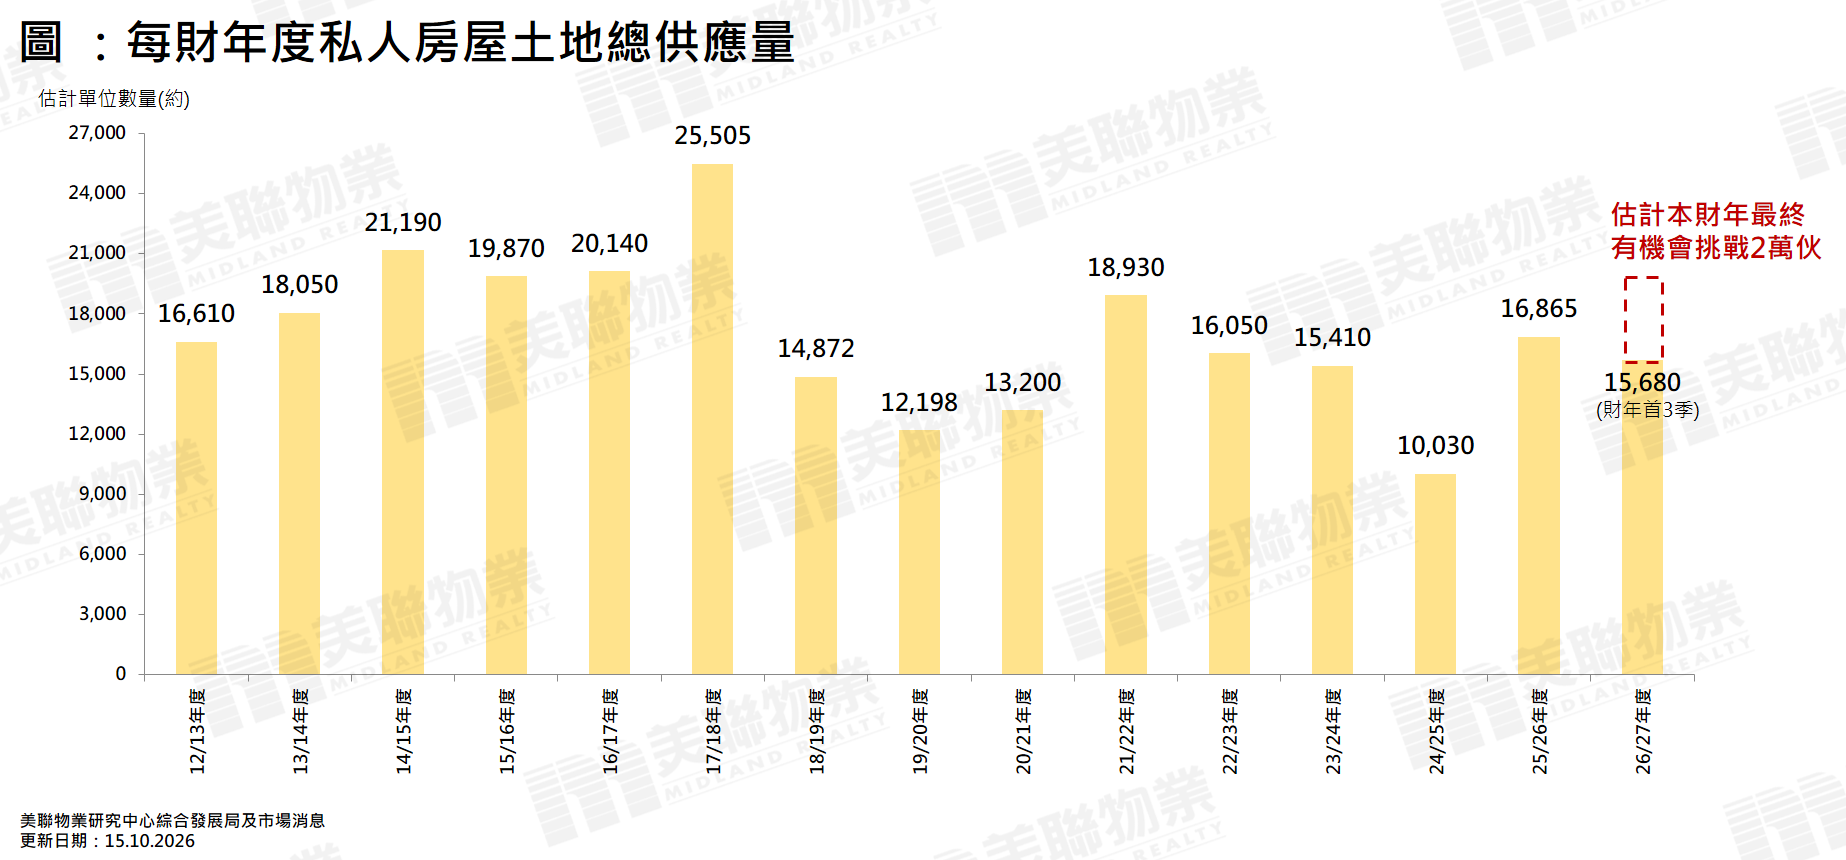
政府持续积极推地,并有序补充土地来源,令供应储备更为充足,为楼市长远健康发展打好根基。按推算,本财年卖地计划供应最终有机会挑战2万伙水平,并创近9年新高(见图);然而值得留意,有关规模仅大致相当于去年全年约2万伙的一手私宅成交量,而今年成交亦同样有望维持于此水平,可见是属于市场有能力吸纳的水平。
虽然本财政年度的土地供应已超越全年目标,但相关潜在供应由规划、推地至实际落成推出市场仍需时间,预计短期内不会对私人住宅带来太大的供应压力;反而根据政府预测,私人住宅落成量将持续回落,差饷物业估价署预计今年落成量按年下跌约8%,明年将进一步下跌约9.5%至约1.53万伙。更值得留意的是,未来私人住宅落成量呈下调趋势,今年2月发表的《财政预算案》预测,未来5年平均每年私人住宅落成量约为1.7万个,属预算案公布以来的预测新低,相信私宅落成量的高峰期已经过去。
目前“库存减、需求增”下,政府持续积极推地,既顺应市场形势,亦具长远规划视野,不但可以增加库房收入,同时亦为未来增加供应以维持楼市健康平稳发展。事实上,房屋局公布的“私人住宅一手市场供应”资料正好反映库存减少的趋势,截至今年第二季,未来3至4年的一手私宅供应跌至9.6万个单位,较2024年第一季11.2万伙的纪录高位累减约1.6万个,并自2022年第三季后首次跌穿10万伙水平。尤其是过去数年困扰市场的现楼货尾,亦由纪录高位2.8万伙大幅减少至第二季的1.9万伙,跌幅逾3成,足见库存压力逐步纾缓。
另一方面,在供应高位回落之际,楼市气氛持续好转,今年首9个月一手私宅成交量超过1.48万宗,金额更逾1,900亿元,吸金表现创2013年一手条例实施后的同期新高。在“库存减、需求增”的带动下,发展商的投地意欲亦随之增加。近期发展商积极投地,优质地皮尤其受捧,例如早前何文田佛光街住宅地皮接获10份标书,最终以逾43亿元成功夺得,平均地价逾2.07万元,远高于市场估值上限。此外,7月的红磡庇利街/浙江街地皮、5月的东涌第106A区地皮,以及2月的筲箕湾东大街地皮,成交价均超出市场预期,足见发展商对后市充满信心,同时亦为库房带来可观的收入。
卖地表现与楼市走势关系密切,当楼市向好,买家入市意欲提升,成交转趋活跃,继而带动楼价上升;发展商对前景乐观,投地亦会更加积极,为楼市带来正面支持。
延伸阅读:
入市备忘
按揭资讯
高成数按揭 | 林郑Plan 2.0 | 按揭专家
最新动态
更多美联经纪成交个案 | 楼市新闻 | 美联楼价指数 | 铁路盘行情
卖楼锦囊