
房屋局公布最新“私人住宅一手市场供应”资料,截至今年第三季,未来3至4年一手私宅供应回升至10万伙水平,按季回升约4.2%,不过,有关数字仍是过去4年的次低水平;与2024年第一季112,000伙的纪录高位相比,减少约12,000伙(见图)。
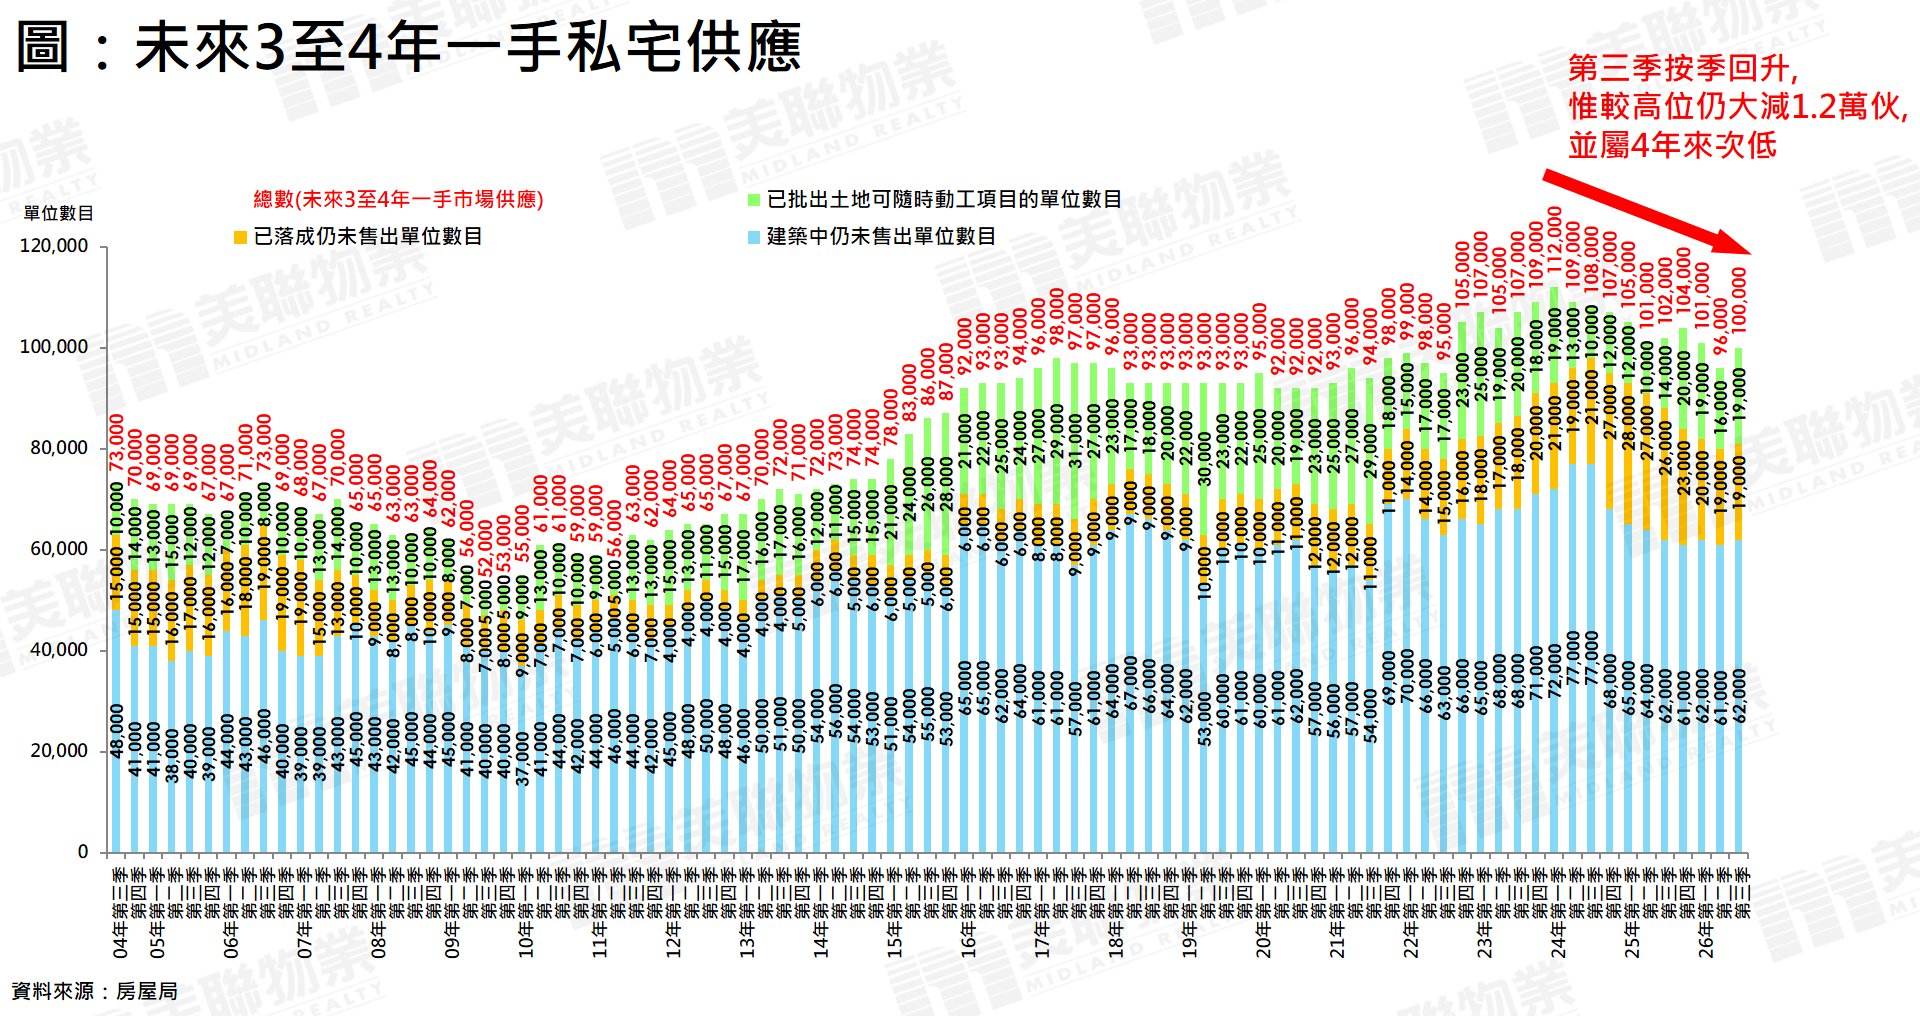
第三季潜在供应按季回升,主要来自已批出土地可随时动工(熟地)单位增加3,000伙的带动。随着今年市况向好,加上现楼货尾由去年高位回落,发展商开始积极补充土地储备,令熟地供应增加;事实上,第三季现楼货尾录19,000伙,按季持平,较去年第一季28,000伙高位大减9,000伙,成为发展商的投地意欲增加的其中原因;至于建筑中未售出单位数目按季增加1,000个,回升至62,000个,连续5季于6.1万至6.2万之间窄幅上落(见图)。
踏入第四季,多个新盘接连应市,10月迄今一手私宅成交量已超越1,700宗,已创5个月新高,为第四季带来好开始。相信本季新盘销情持续强劲,一手成交量有望挑战5,000宗,届时建筑中未售单位数量有机会再次回落,并相信潜在供应于短期内维持在10万伙的水平上落,惟最终仍要视乎熟地供应的变化。
私宅落成量及施工量按季均显著大减
报告同时指出,第三季私宅落成量及施工量按季均显著大减,当中落成量按季大幅回落约73.4%至1,700伙,令到本年首三季落成量仅9,600伙,与差饷物业估价署预测今年全年落成量16,975伙目标相比,仅达到逾56%左右,全年落成量或未能达标。
施工量方面,第三季录得2,800伙,按季亦大减一半,而今年首三季累计12,500伙。由于去年全年施工量仅8,800伙的16年新低,因此今年超越去年水平亦属正常;不过,以目前进度推算,估计今年施工量最终未能重返2024年19,900伙的水平。
延伸阅读:
入市备忘
按揭资讯
高成数按揭 | 林郑Plan 2.0 | 按揭专家
最新动态
更多美联经纪成交个案 | 楼市新闻 | 美联楼价指数 | 铁路盘行情
卖楼锦囊
English version (New supply: Developers actively top up land premiums; buildable land increases and potential supply rebounds — yet remains the second lowest in four years.)