


据美联物业研究中心综合屋宇署资料显示,9月份私人住宅落成量录655伙,按月跌约26.2%。由于近数月私宅落成量处偏低水平,导致今年首9个月私宅落成量累计只有9,642伙,较去年同期的13,354伙减少约27.8%,并创自2015年后的11年后同期新低(见图)。
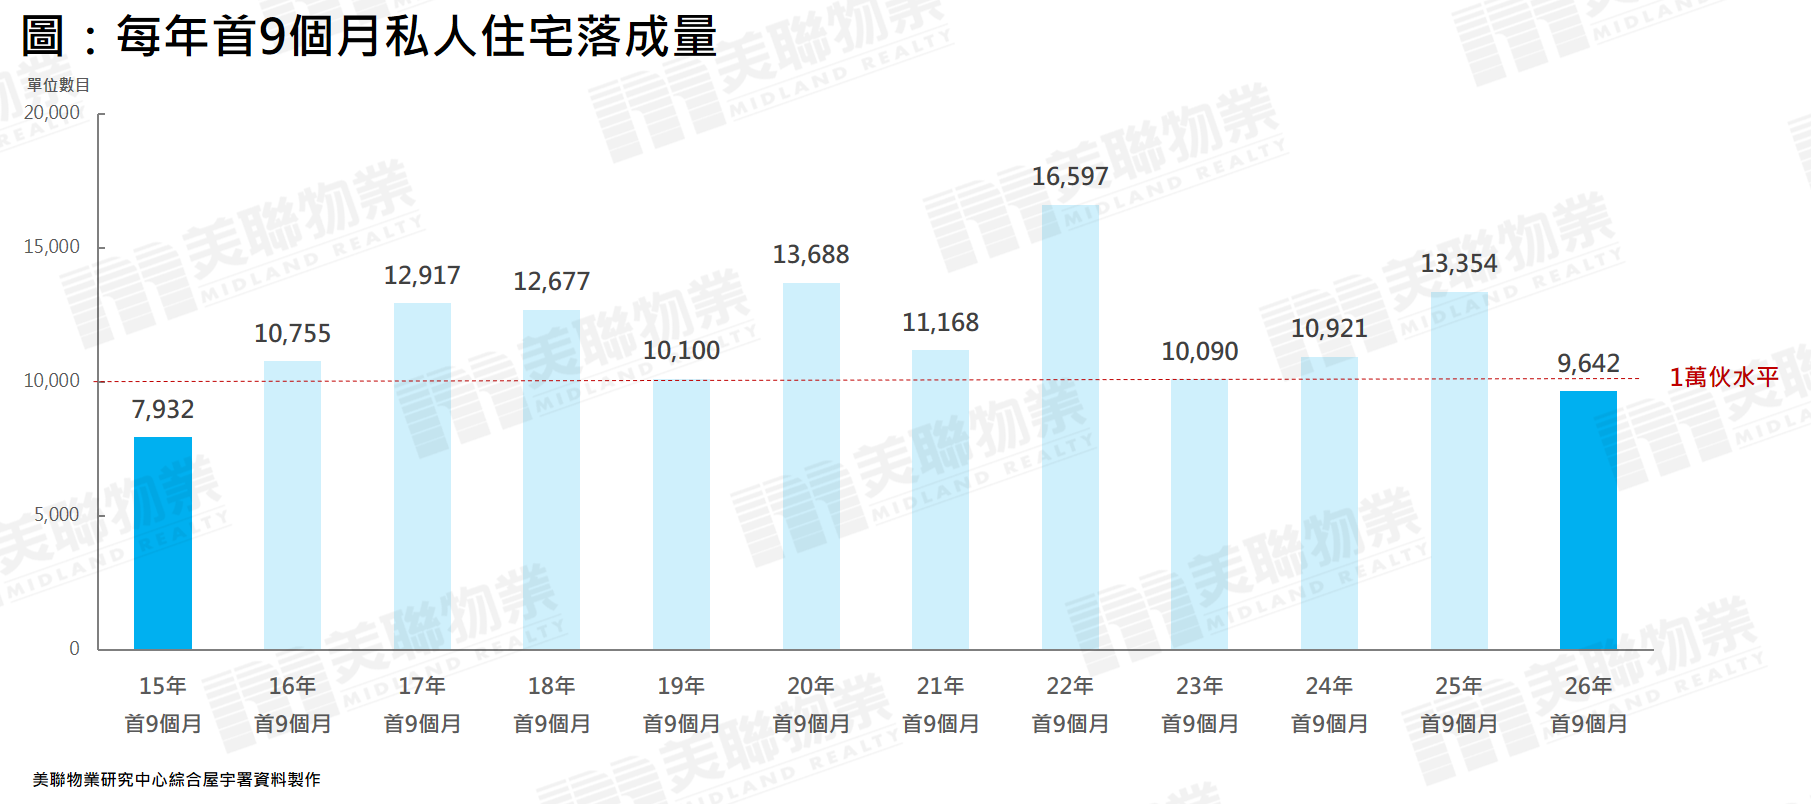
若以差饷物业估价署预测的全年落成量16,975伙计算,首9个月仅相当于全年预测约56.8%,意味着余下一季落成量需要超过7,300伙,全年才能达标,恐怕难以达到预测水平。
今年落成量放缓的同时,当中达66%亦已被市场消化。据美联物业研究中心综合《一手住宅物业销售资讯网》及市场资料,截至11月18日,今年首9个月落成的9,642个单位中,期内落成单位中约6,393伙已售出,售出率约66.3%,反映市场对新盘的承接力理想,积存压力不多。
现楼货尾高位回落至1.9万伙 约1.3万伙推出未售
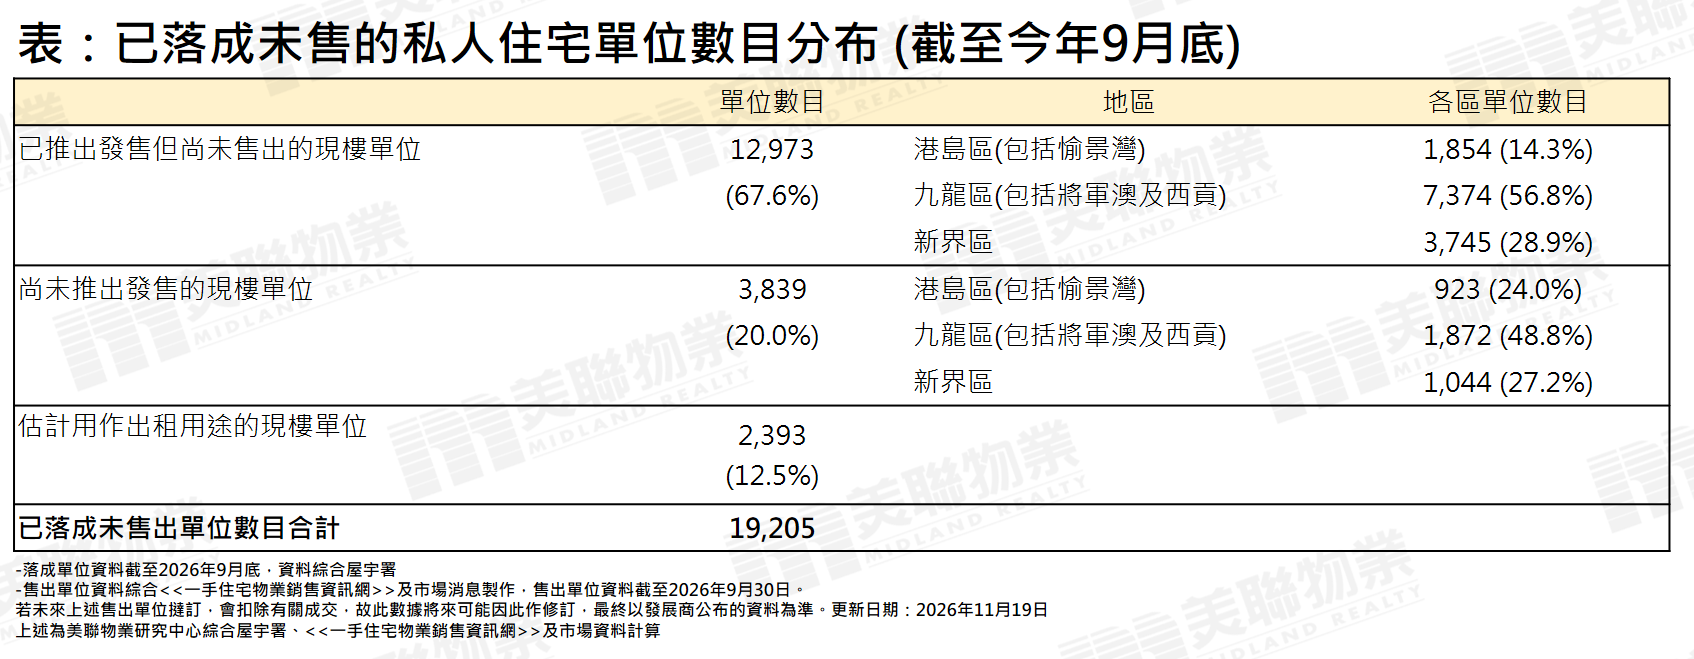
事实上,库存压力已较高峰期明显下降,早前房屋局公布“私人住宅一手市场供应”资料,第三季已落成未售出单位(现楼货尾)录19,000伙,较去年第一季28,000伙高位大减9,000伙。拆解上述1.9万伙现楼供应分布,据美联物业研究中心综合屋宇署、<<一手住宅物业销售资讯网>>及市场资料计算,截至今年9月底为止,已落成未售单位约19,205伙,扣除估计约2,393个单位用作出租用途后,当中已推出发售但尚未售出的现楼单位录约12,973伙,而尚未推出发售的现楼单位则约3,839伙(见表)。
若将12,973个已推出市场但仍未售出的单位按3区划分,九龙区(包括将军澳及西贡)数量最多,录7,374伙,占约56.8%;新界区有约3,745伙,占约28.9%;港岛区(包括愉景湾)则录约1,854伙,占约14.3%。九龙区现楼货尾偏多,主要源于过去数年启德、将军澳等新发展区的大型项目陆续落成。不过,随着该区域供应高峰逐步过去,加上持续被市场吸纳,预期九龙区未售出的现楼单位数量将逐渐减少。
至于尚未推出发售的现楼单位约有3,839伙,同样以九龙区(包括将军澳及西贡)相对较多,录约1,872伙(占约48.8%);港岛区(包括愉景湾)及新界区则分别有923伙(占约24%)及1,044伙(占约27.2%)。
延伸阅读:
入市备忘
按揭资讯
高成数按揭 | 林郑Plan 2.0 | 按揭专家
最新动态
更多美联经纪成交个案 | 楼市新闻 | 美联楼价指数 | 铁路盘行情
卖楼锦囊