
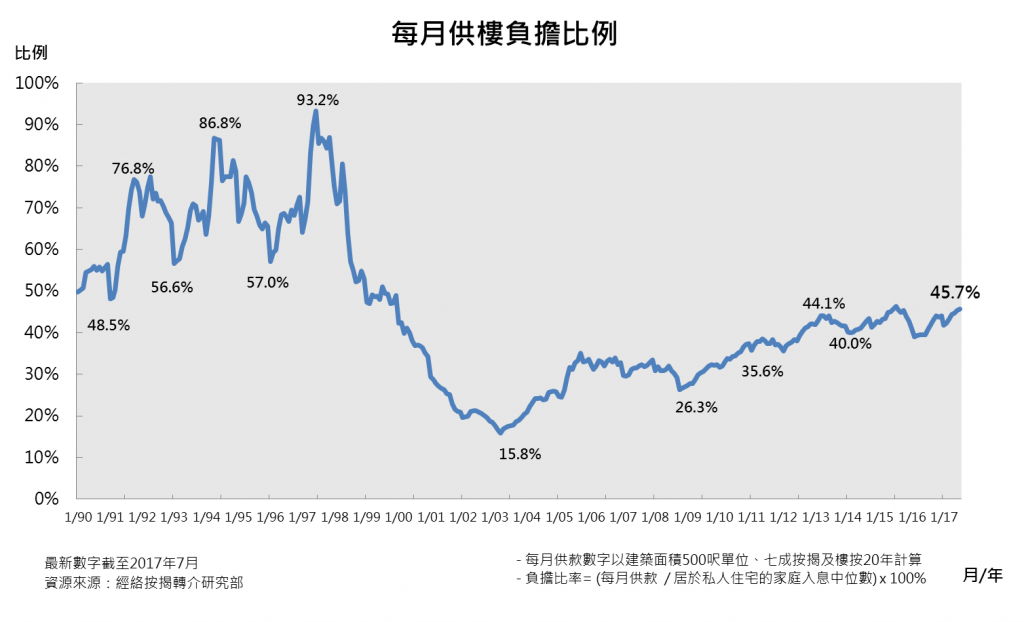
楼市踏入下半年,市况仍然造好,根据差饷物业估价署的数字,楼价已经连升十五个月,今年首两季的负资产续维持零个案,虽然楼价稳步上扬,但随着家庭入息中位数上升,现时的供楼负担仍然远低于九七年的逾九成水平。但近日有指银主盘的新闻报导增加,忧虑是否市况开始逆转,出现调整,令银主盘骤增。其实首先要厘清银主盘的本质,及了解银行主盘是否与市况调整有必然的关系。
银主盘的成因主要是源于业主的个人财务状况出现问题,业主无能支付或拖欠银行按揭贷款,银行于是根据按揭贷款及《物业转易及财务条例》规定,收回抵押物业,再在市上出售物业,卖楼所得的资金会用来偿还欠款。银主盘多与业主的个人资金周转有关,现时处于低息环境,经络按揭转介研究部的最新七月数据,供楼负担仍然低于五成,达45.7%,属健康水平,加上负资产继续绝迹市场,暂未见大市出现调整。
市民一般对银主盘的了解多为叫价低于市价,究竟购入银主盘是否等于“笋盘”?以平价买楼似乎颇为吸引,但准买家置业前要详细了解当中的条款及为自己厘订买入价准则。首先,准买家要签约前要留意银主盘是否涉及被“钉契”的问题,最近有涉及银主盘十八按的个案,多次向财务公司按揭,假如银主盘的欠款高于市值,难以“解钉”。
市民亦要留意银主盘未必较市价平,一般在拍卖网的叫价,只为拍卖价,除非有列明“有价格必卖,不设收回”,否则银主认为拍卖价低于物业的估值,该物业可被收回,即使买家以低于市价买入银主盘,亦要预留一笔资金作单位装修之用,需知道原业主在资金周转不灵,未必有资源维修该单位的折旧装修等问题。最后,准买家即使心仪特定的银主盘,在拍卖的期间,亦要保持良好的心理素质,避免盲目高追,受拍卖气氛影响,最好事先到银行做估价,留意楼市行情,评估自己的经济状况而定价。
免责声明: 本文内容仅供读者参考。本公司已尽力确保资讯的准确性,但并不对文中所涉资料的完整性、即时性或准确性作出任何明示或暗示的保证。物业状况因个案而异,读者因信赖或使用本文资讯而引致的任何损失,本公司概不负责。