
美联笋盘APP及官网拥有全港至齐 VR 笋盘,只需要滑动手指,即可全方位观看单位格局、装修、采光等细节,更可以如亲身睇楼一样,在房间内自由“行走”,从客厅移动到厨房或房间,顺畅自如,360度观看单位的每一个角落。

美联笋盘APP及官网拥有全港至齐 VR 笋盘,只需要滑动手指,即可全方位观看单位格局、装修、采光等细节,更可以如亲身睇楼一样,在房间内自由“行走”,从客厅移动到厨房或房间,顺畅自如,360度观看单位的每一个角落。
的确,卖楼最令人头疼的就是如何为物业定价。不少业主都对如何定价比较迷茫,于是就直接跟随市场价格来定价,但每间物业的状况不同,若是单位自带靓装修兼且楼龄新,那么同样的售价就卖低了;若是条件较差,就没人会买,因此,定价一定要尽量精准。
由于政府对于非首置人士买楼会收取15%的楼价印花税,因此不少夫妇买楼时,都尽量尝试以单名买楼。不过,…
根据按揭保险公司的规定,申请高成数按揭必须要以“自住”为目的,自住的人最少为一位抵押人、借款人或担保人,直至完全清还按揭保险。若果业主用来“出租”,一旦被按揭保险公司揭发,有可能即时被“call loan”(要求借款人提早偿还贷款)。
金管局规定按揭申请人必须通过供款与入息比率或压力测试才能获批按揭,如果申请人计错借贷力或收入出现变量,要放无薪假甚至失业,有机会无法通过压力测试及供款与入息比率,导致银行最终拒批按揭。申请人可考虑加入1个或以上的担保人,对方的稳定收入便可一并加进压力测试。
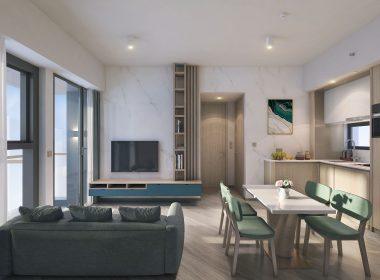
正当市场焦点集中新界铁路盘之际,市区九龙亦有中小型新盘静静地起革命,而且大多数是细单位,上车客一定要…
1,000万以上物业的压力测试与1,000万以下一致,在供款与入息比率方面,每月供款不得高于月入五成,压力测试方面,当利率上升3厘,每月供款不得高于月入六成(俗称50/60)。如果有按揭在身,压测同样需要调整,每月供款不得高于月入四成。
香港楼价至少7位数字,不过不少投资者即使有充足现金在手,仍宁愿申请按揭增强个人现金流。究竟应否借钱买楼?在计划置业蓝图时,可以根据以下8大因素决定是否应该使用按揭上车。

【海日湾II实地睇😎】瞩目笋盘海日湾位于未来发展重镇白石角,市区点样大Upgrade?带您睇3房1套大单位,间隔啱唔啱你心水?傢俬布置又可以点配搭?立即去片
不同新盘发展商都会因应市况,以及楼花期提供不同期数的即供付款计划,以及建筑期付款方法,一张价单可能会有4至5个的付款方式。以近期一个新盘为例,就提供三个付款方法,包括180天即供付款、210天即供付款,以及建期付款方法。

本港爆发第五波疫情,社区传播链未断,惟二手市场疫市造高价。有个别区份的新楼接连录“疫市破顶”的二手成…

【映筑 The Harmonie 示位抢先睇】长沙湾新盘映筑屹立西九龙巿中心,主打2房单位,间隔啱唔啱你心水?逾万呎豪华会所有咩特别配套?智慧式家居设备有何新体验?

【长沙湾核心地段新盘】长沙湾新盘映筑 The Harmonie,位处长沙湾活化社区,区内购物娱乐设施应有尽有,文青热点 D2 Place、丽阁商场近在咫尺,几分钟即到港铁站,交通方便,绝对系置业 投资嘅No.1之选!

【on.cc东网专讯】港府近年大力发展西九龙,当中长沙湾更积极转型,旧楼重建、工厦活化、甲级商厦落成…
置业人士申请按揭时,经常遇到申请进度缓慢、获批的贷款额不足、还款期缩短等问题,当中大部份与物业及申请人有关,以下5大按揭地雷有助置业路上畅通无阻。