

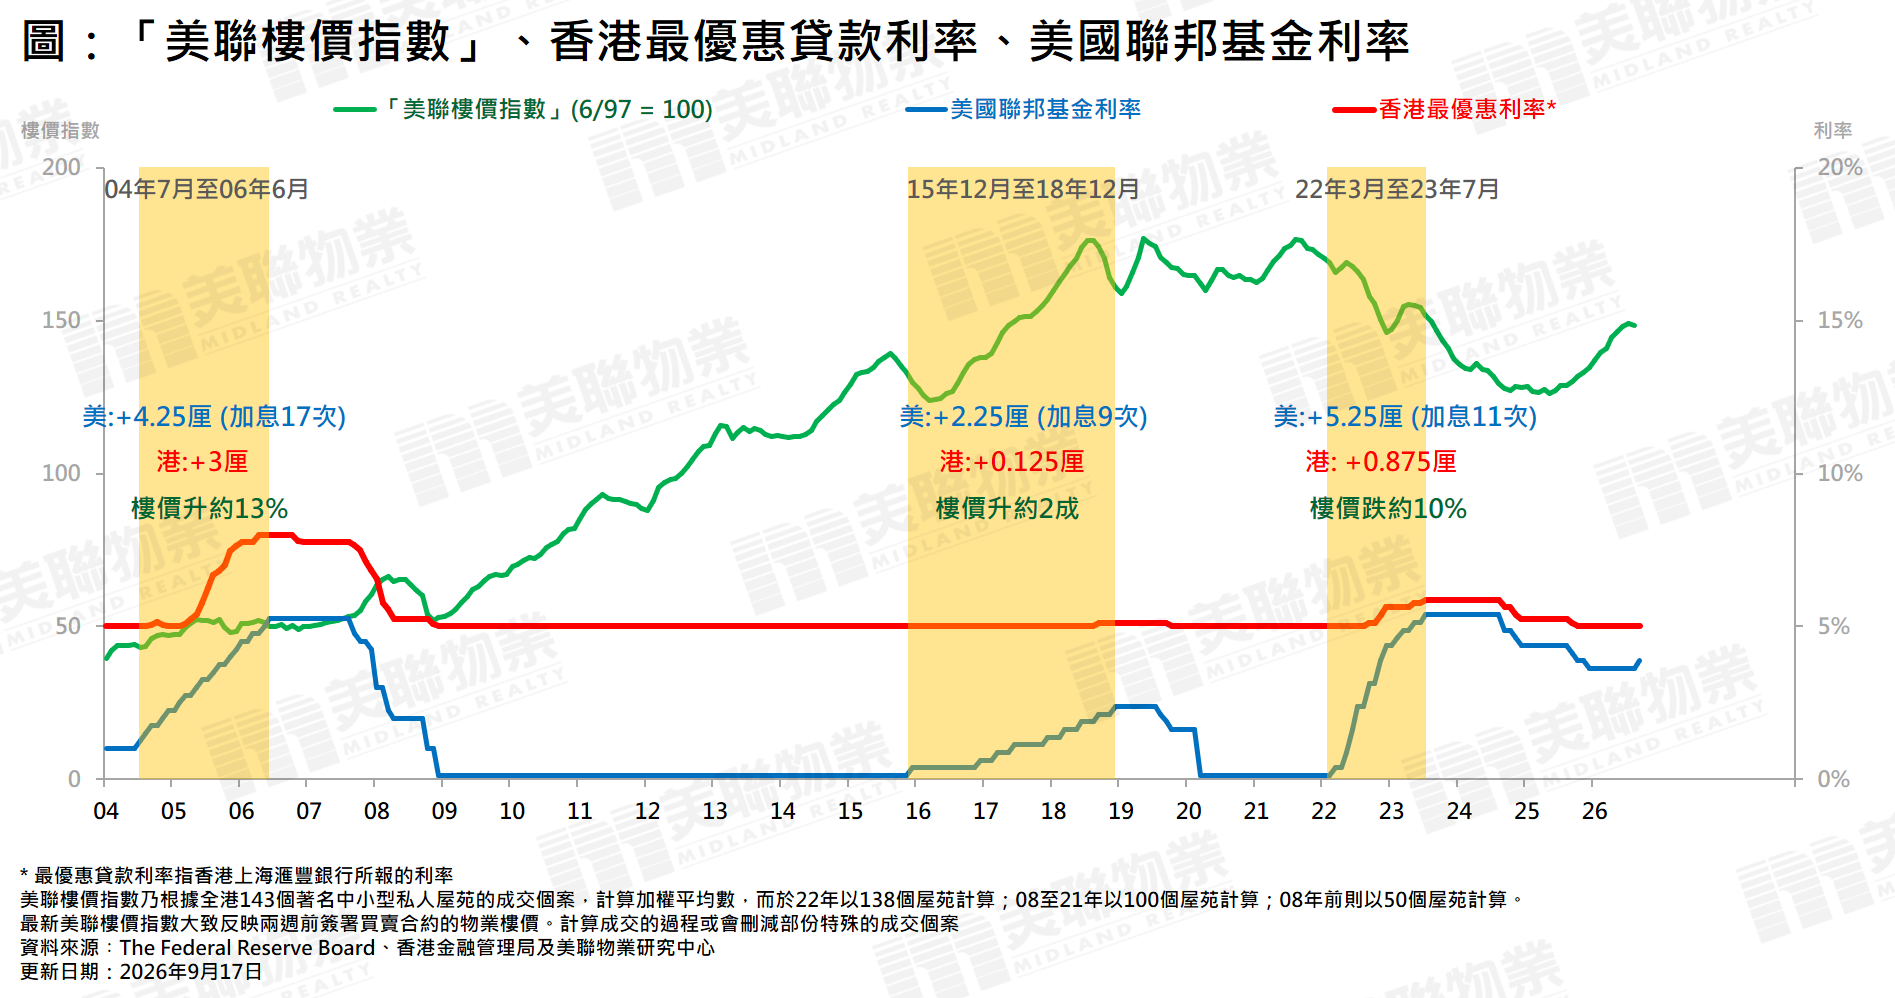
美國聯儲局上周加息0.25厘,是自2023年7月以來首次加息;本港主要銀行今次則未有即時跟隨加息,在最優惠利率維持不變之下,對按揭實際息率與供款沒有帶來負面影響;不過,美國於今年底前仍有可能再次加息,本港息率未來面對上調壓力。市場上常有一種觀點,認為加息必然導致樓價下跌;然而,利率走勢固然是影響樓市的重要因素,惟經濟表現、政策措施、市場供求等因素,同樣會對樓價走勢發揮關鍵作用。事實上,從過往數據來看,美國處於加息周期時,香港樓價並不一定同步下跌(見圖)。
加息不等於樓價必然下跌
回顧近20年,以2004年至2006年的美國加息周期為例,歷時約兩年間,美國合共加息17次,累計調高4.25厘;同期香港最優惠利率累計上升3厘。然而,「美聯樓價指數」在該段期間反而錄得約13%的升幅(見圖)。主要原因是,當時香港樓市在亞洲金融風暴及非典型肺炎衝擊後,已經歷大幅調整。其後,香港受惠於中央推出「自由行」及《內地與香港關於建立更緊密經貿關係的安排》(CEPA),整體經濟逐步由低位復甦,失業率亦由高位回落。在經濟及市場信心改善的支持下,加上特區政府推出多項支持經濟及樓市措施的效應,樓價重新拾級而上。
另一個例子是2015年12月至2018年12月的美國加息周期。美國在約3年間加息9次,累計調高2.25厘;同期香港銀行僅上調最優惠利率一次,加幅只有0.125厘,加上經濟基本因素穩健的支持,期間「美聯樓價指數」上升約兩成(見圖)。
上述兩段時段顯示,美國加息並不必然導致香港樓價下跌。當經濟增長、就業市場及市場需求改善時,經濟基本面所提供的支持,有助抵銷甚至超越利率上升對置業負擔造成的負面影響。
當然,若經濟轉弱,並同時遇上加息,樓價便較容易受到下行壓力。2022年3月至2023年7月的美國加息周期,正是較具代表性的例子。該段期間,美國合共加息11次,累計加幅達5.25厘;同期香港銀行上調最優惠利率0.875厘。更重要的是,香港當時正受到第五波新冠疫情衝擊,經濟活動及市場氣氛均受到嚴重影響。2022年香港實質本地生產總值收縮3.5%,其後2023年通關初期的經濟復甦力度未如預期,樓市亦受到外圍環境、息口上升及市場信心不足等因素影響。在此背景下,2022年至2023年期間香港一手住宅成交量明顯放緩,現樓貨尾亦有所增加,而「美聯樓價指數」在該段期間下跌約一成(見圖)。
目前本港樓市有眾多利好因素支持,特區政府上月將全年經濟增長預測調高至「3.5%至4.5%」,反映整體經濟基本因素有所改善;多項人才政策令人口及住屋需求增加,推動租金節節上升,吸引租轉買及長線投資需求;住宅庫存壓力亦逐步舒緩,以上種種因素均支持樓市向好發展。再者,房屋政策同樣是影響樓市走勢的重要因素,政府上周公布《香港第一個五年規劃》及新一份《施政報告》,重心放在北部都會區的長遠規劃與產業主導,有利本港經濟及樓市長遠健康發展。息口方面,市場普遍將今次美國加息理解為「保險式」調整,多於重啟一輪全面加息周期,香港按息急升的空間有限。而本港最優惠利率今次維持不變,對按揭實際息率與供款沒有負面影響,加上多個新盤部署推出,相信會支持樓市氣氛向好,有助引發購買力逐步釋放。
延伸閱讀:
入市備忘
按揭資訊
高成數按揭 | 林鄭Plan 2.0 | 按揭專家
最新動態
更多美聯經紀成交個案 | 樓市新聞 | 美聯樓價指數 | 鐵路盤行情
賣樓錦囊