



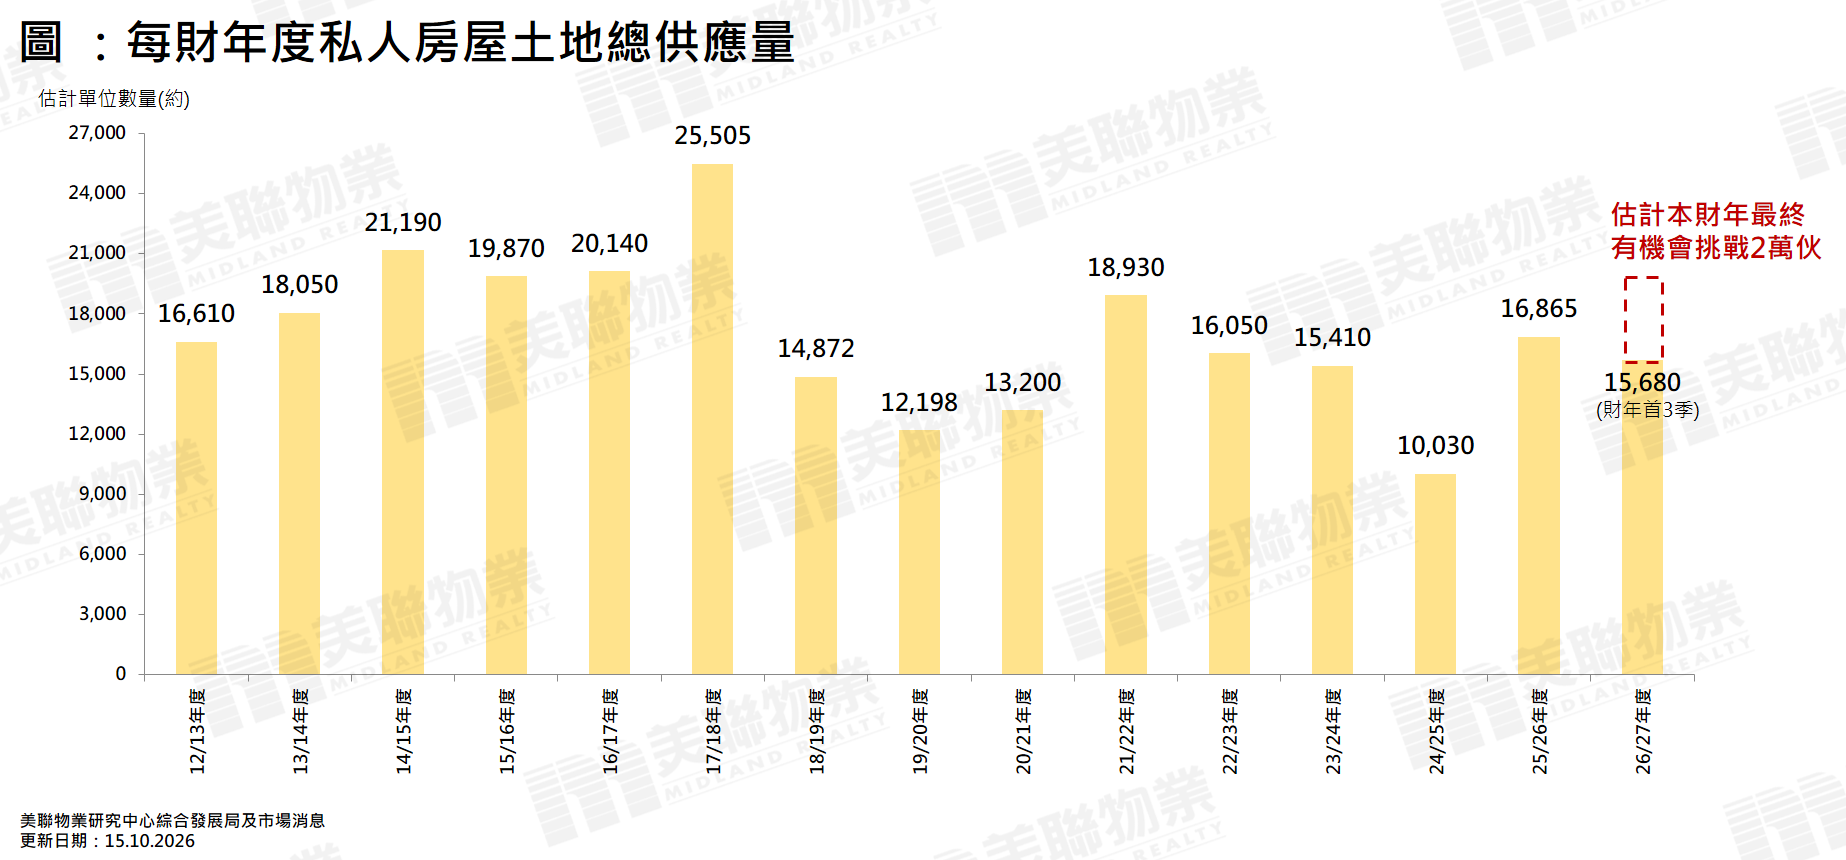
發展局今日公布本財政年度第三季(10月至12月)賣地計劃,合共可興建3,845個單位,當中包括沙田石門安心街用地(960伙)、市建局土瓜灣道項目(1,050伙)及7個私人發展/重建項目(1,835伙)。連同上半年度賣地一併計算,首三季度(4月至12日)共可興建15,680伙,較全年供應目標12,600伙高出約24%。
政府持續積極推地,並有序補充土地來源,令供應儲備更為充足,為樓市長遠健康發展打好根基。按推算,本財年賣地計劃供應最終有機會挑戰2萬伙水平,並創近9年新高(見圖);然而值得留意,有關規模僅大致相當於去年全年約2萬伙的一手私宅成交量,而今年成交亦同樣有望維持於此水平,可見是屬於市場有能力吸納的水平。
雖然本財政年度的土地供應已超越全年目標,但相關潛在供應由規劃、推地至實際落成推出市場仍需時間,預計短期內不會對私人住宅帶來太大的供應壓力;反而根據政府預測,私人住宅落成量將持續回落,差餉物業估價署預計今年落成量按年下跌約8%,明年將進一步下跌約9.5%至約1.53萬伙。更值得留意的是,未來私人住宅落成量呈下調趨勢,今年2月發表的《財政預算案》預測,未來5年平均每年私人住宅落成量約為1.7萬個,屬預算案公布以來的預測新低,相信私宅落成量的高峰期已經過去。
目前「庫存減、需求增」下,政府持續積極推地,既順應市場形勢,亦具長遠規劃視野,不但可以增加庫房收入,同時亦為未來增加供應以維持樓市健康平穩發展。事實上,房屋局公布的「私人住宅一手市場供應」資料正好反映庫存減少的趨勢,截至今年第二季,未來3至4年的一手私宅供應跌至9.6萬個單位,較2024年第一季11.2萬伙的紀錄高位累減約1.6萬個,並自2022年第三季後首次跌穿10萬伙水平。尤其是過去數年困擾市場的現樓貨尾,亦由紀錄高位2.8萬伙大幅減少至第二季的1.9萬伙,跌幅逾3成,足見庫存壓力逐步紓緩。
另一方面,在供應高位回落之際,樓市氣氛持續好轉,今年首9個月一手私宅成交量超過1.48萬宗,金額更逾1,900億元,吸金表現創2013年一手條例實施後的同期新高。在「庫存減、需求增」的帶動下,發展商的投地意欲亦隨之增加。近期發展商積極投地,優質地皮尤其受捧,例如早前何文田佛光街住宅地皮接獲10份標書,最終以逾43億元成功奪得,平均地價逾2.07萬元,遠高於市場估值上限。此外,7月的紅磡庇利街/浙江街地皮、5月的東涌第106A區地皮,以及2月的筲箕灣東大街地皮,成交價均超出市場預期,足見發展商對後市充滿信心,同時亦為庫房帶來可觀的收入。
賣地表現與樓市走勢關係密切,當樓市向好,買家入市意欲提升,成交轉趨活躍,繼而帶動樓價上升;發展商對前景樂觀,投地亦會更加積極,為樓市帶來正面支持。
延伸閱讀:
入市備忘
按揭資訊
高成數按揭 | 林鄭Plan 2.0 | 按揭專家
最新動態
更多美聯經紀成交個案 | 樓市新聞 | 美聯樓價指數 | 鐵路盤行情
賣樓錦囊