
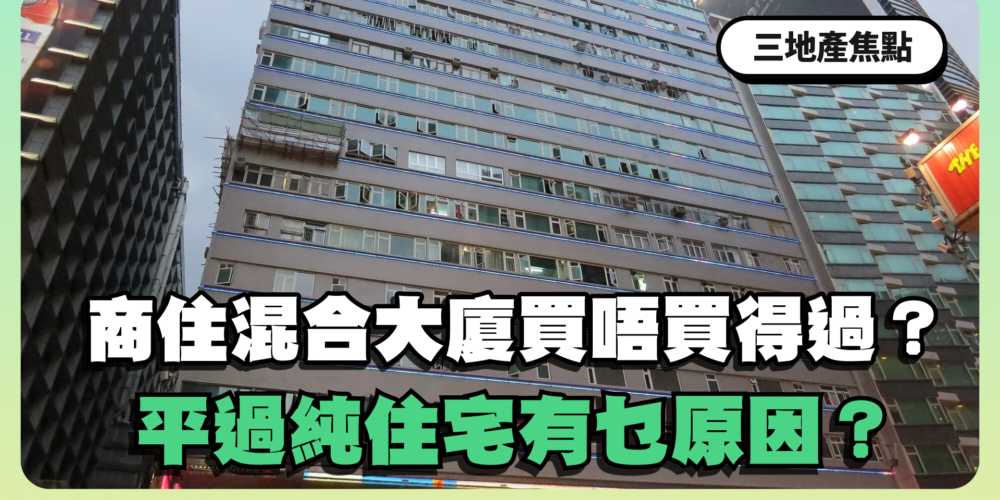
香港部分舊區有不少商住混合大廈,樓上可以作住宅用途,低層或部分樓層則設有商舖、寫字樓甚至餐廳。這類物業的售價有時會較附近純住宅大廈低,加上不少位處市區核心,交通及生活配套俱全,因此吸引不少買家關注,究竟商住混合大廈是否值得入手?
商住大廈兩大優點
事實上並沒有絕對的好壞,望要取決於實際用途、樓宇質素,以及買家的居住需要而定。優點方面,商住大廈大多位於旺角、銅鑼灣、尖沙咀等核心市區,鄰近港鐵站、商場、街市及食肆,日常生活所需一應俱全。對於注重交通與生活便利度的買家而言,即使樓齡偏高,依然具有相當大的吸引力。
同時,部分商住大廈住宅單位的售價會低於附近較新的純住宅屋苑。主因包括樓齡較大、公用設施較簡單、管理質素參差,以及部分買家對商業用途樓層有所顧慮。因此,如果預算有限,又希望住在市中心,商住混合大廈有機會成為另一個選擇。
入手前四大考量:環境保安、用途條款、按揭與維修
然而,買家亦需仔細考量人流與居住環境。大廈內若設有辦公室、診所或美容院,日間人流普遍比純住宅多,住客亦需與訪客共用升降機,私隱度相對較低。若低層設有餐廳,更有可能面臨油煙、異味、噪音及貨車裝卸等問題。
此外,保安方面亦值得留意。純住宅屋苑通常會有較清晰的住客及訪客管理,反之,商住混合大廈因為需讓商業單位的客人進出,門禁未必可以做到完全封閉。買家睇樓時,最好留意大堂是否有保安員駐守、升降機是否分開住宅及商業樓層,以及夜晚的大廈出入管理情況。
另一個重點是大廈用途。即使樓宇被稱為商住大廈,亦不代表每個單位都可以任意轉換用途。不同單位的批准用途、地契條款、大廈公契及政府批則都有可能不同,買家在簽署買賣合約前,應先由律師確認單位的合法用途及是否有任何使用限制。
銀行在審批按揭時,亦會根據物業的實際用途、樓齡、樓宇質素及估價等因素考量。若物業用途並非一般住宅,按揭成數、還款年期及利率均可能與普通住宅不同。買家切記在臨簽合約前先向銀行查詢估價及按揭安排,以免成交時因首期預算不足而陷入困境。
最後,大型維修的風險亦不容忽視。這類大廈大多樓齡較高,外牆、升降機、水管及消防系統等隨時需要進行大型維修工程。若大廈業權分散,且部分業主屬公司或投資者,籌組維修及集資時過程往往較為複雜。買樓前應先查詢大廈近期是否有大型維修計劃,以及管理費與維修基金是否充足。
For more 28hse real estate information
English version (【28Hse】Can you buy a mixed-use commercial-residential building? Why are they cheaper than purely residential buildings?)