
發布日期:2026年9月17日| 最後更新:2026年9月17日上午10時48分
30秒掌握:聯儲局加息對香港按揭的影響
美國聯儲局於2026年9月16日加息0.25厘,把聯邦基金利率目標區間由3.50厘至3.75厘,上調至3.75厘至4厘。香港金融管理局其後按照預設公式,把基本利率定於4.25厘,即時生效。
不過,這不代表香港銀行一定同步加P,也不代表住宅按揭利率會自動上升0.25厘。銀行會按照本地資金成本、港元流動性、HIBOR、市場競爭及自身定價政策,決定是否調整最優惠利率。
- 香港P息: 截至本文更新時間,未確認相關銀行已因今次議息上調P;最終以銀行正式公告為準。
- P按: 實際按息是否上升,視乎提供按揭的銀行有沒有調整P,以及合約所列P減幅。
- H按: 主要受HIBOR、合約加點及鎖息上限影響,即使銀行沒有加P,供款仍可能變動。
- 供款試算: 假設500萬元按揭、30年還款期,年利率由3.25厘升至3.50厘,月供約增加692港元。
- 香港樓市: 加息可能增加置業成本,但不能單憑一次美國議息判斷樓價必然升跌。
- 未來息口: 聯儲局經濟預測並非下一次議息會議的既定決定。
香港銀行P息最新狀況
截至2026年9月17日上午10時48分: 本文查閱的銀行官方利率頁面仍顯示其現行港元最優惠利率,未據此確認有關銀行已因本次聯儲局決定上調P。銀行其後如發布正式公告,應以公告所列調整幅度、生效日期及最新利率為準。
這不等同所有銀行已正式宣布「維持P不變」。部分銀行可能在本文截稿後公布最新決定。
歷次聯儲局議息後,香港銀行P息如何變動?
過往紀錄顯示,香港銀行的最優惠利率並非每次都與聯儲局同步或作相同幅度的調整。 以下以滙豐港元最優惠利率作代表:部分議息後,滙豐只跟隨聯儲局一半幅度; 部分情況則維持P不變。
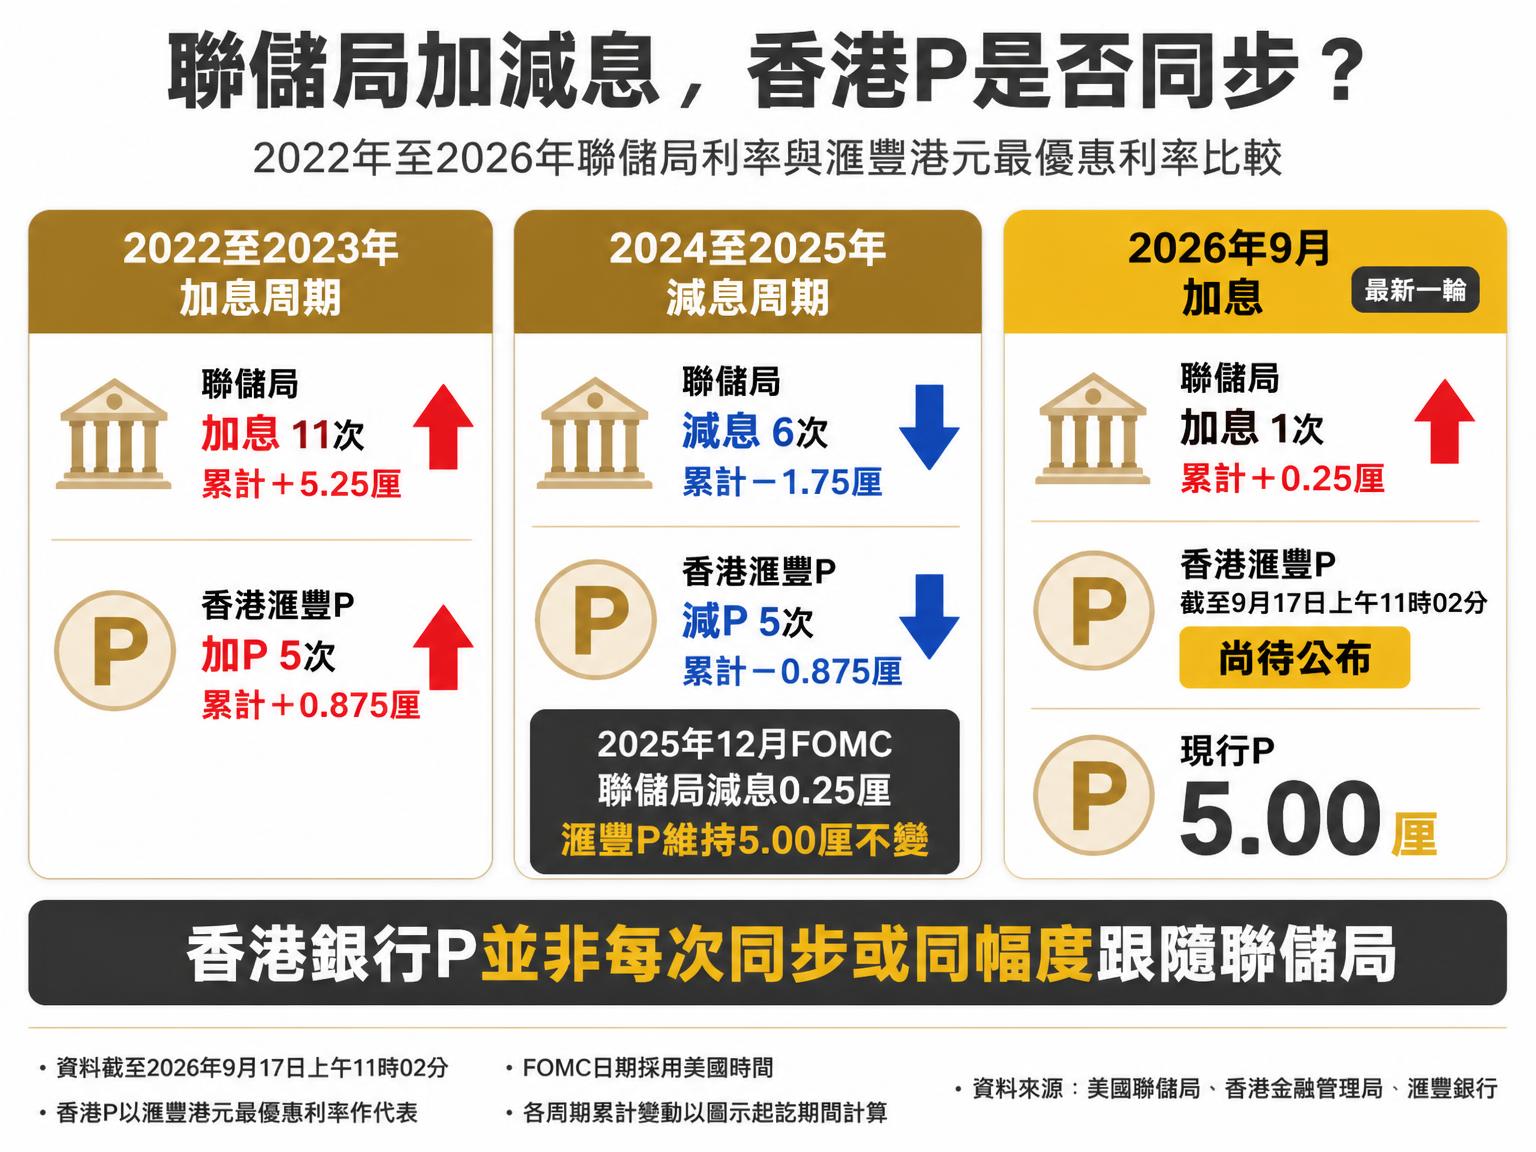
註:FOMC日期採用美國時間。表內香港P息以滙豐的港元最優惠利率及生效日期作代表, 不表示所有香港銀行採用相同P水平、公布時間或生效日期。2026年9月一項截至本文截稿時間仍待滙豐正式公布。 「維持不變」表示該次FOMC會議後,滙豐沒有因該次議息決定調整P。
從紀錄可見: 聯儲局加減息0.25厘時,滙豐可能只調整0.125厘,也可能維持P不變; 即使聯儲局減息0.50厘,香港P亦未必作相同幅度調整。 因此,判斷香港按揭供款是否改變,仍要以相關銀行正式公告及個別按揭合約為準。
聯儲局今次加息多少?
美國聯儲局於2026年9月16日完成議息會議後宣布,把聯邦基金利率目標區間上調25個基點,即0.25厘,由3.50厘至3.75厘調高至3.75厘至4厘。
FOMC聲明及相關經濟預測反映聯儲局在通脹、就業及經濟活動之間作出的政策評估。今次公布的是本次會議的正式決定;日後息口路徑仍會因經濟數據及風險變化而調整。
金管局基本利率升至4.25厘,等於香港加P嗎?
不等於。香港金管局於2026年9月17日宣布,基本利率按照預設公式定於4.25厘,即時生效。
金管局基本利率是計算經貼現窗進行回購交易時適用貼現率的基礎。它是香港貨幣及銀行體系的重要政策利率,但不是一般住宅按揭客戶實際繳付的P按或H按息率。
香港銀行的最優惠利率由各銀行自行公布。銀行會考慮港元存款成本、HIBOR、銀行體系流動性、貸款需求及市場競爭,所以香港P息不一定每次跟隨美國調整,幅度也可能不同。
香港主要銀行目前的P息是多少?
香港沒有一個適用於所有銀行及所有借款人的統一P息。不同銀行可以採用不同的最優惠利率,而按揭客戶的實際息率仍要視乎P減幅、H按加點、封頂息率及其他合約條款。
| 銀行 | 官方頁面所示港元P | 資料註釋 |
|---|---|---|
| 滙豐銀行 | 5.00厘 | 官方紀錄列明自2025年10月31日起生效 |
| 中銀香港 | 5.00厘 | 截至本文查閱銀行官方利率頁面 |
| 恒生銀行 | 5.00厘 | 截至本文查閱銀行官方利率頁面 |
| 東亞銀行 | 5.25厘 | 官方頁面顯示更新時間為2026年9月17日上午10時40分 |
上表只反映銀行官方頁面的P息快照,不代表任何客戶的實際按揭利率,也不代表銀行已就本次美國加息作出最終回應。申請按揭、轉按或加按前,應向銀行索取最新書面報價。
HIBOR、H按及P按有甚麼分別?
H按如何計算?
H按一般以指定期限的HIBOR,加上銀行在按揭合約內訂明的加點計算。例如合約可能參考一個月HIBOR,再加上指定百分點。
不少H按設有鎖息上限。如果HIBOR加合約加點所得的息率高於封頂息率,實際按息一般會按合約採用較低的封頂水平。因此,HIBOR上升不一定令每名H按客戶的月供立即按相同幅度增加。
P按如何計算?
P按一般以相關銀行的最優惠利率P,減去合約列明的折扣計算。由於不同銀行的P可以不同,即使兩個按揭計劃的「P減幅」相同,實際息率也未必一致。
同一銀行不同時期批出的按揭,其P減幅、罰息期、現金回贈及其他條款亦可能不同。業主不應只比較P的表面數字。
最新HIBOR快照
香港銀行公會資料顯示,於2026年9月16日上午11時15分:
- 隔夜港元HIBOR為2.19762厘;
- 一個月港元HIBOR為2.95000厘;
- 三個月港元HIBOR為3.12488厘。
截至本文截稿時間,本文未以9月16日數字代替9月17日定盤。HIBOR在香港營業日公布,亦可能按既定規格修訂,讀者應核對香港銀行公會最新页面及自己按揭合約採用的期限。
加息0.125厘或0.25厘,每月供款增加多少?
以下按每月還款額相同的本金連利息方式試算,只用來展示利率敏感度,不代表香港銀行已經加P,也不代表任何銀行的實際按揭報價。
試算假設如下:
- 貸款額:500萬港元;
- 還款期:30年;
- 基準年利率:3.25厘;
- 假設息率在整個計算期內維持不變;
- 未計現金回贈、按揭保險、費用、封頂息率及銀行四捨五入差異。
| 情境 | 假設年利率 | 每月供款約 | 每月變化 | 全年供款變化 |
|---|---|---|---|---|
| 基準情境 | 3.25厘 | 21,760港元 | — | — |
| 假設上升0.125厘 | 3.375厘 | 22,105港元 | 增加約344港元 | 增加約4,128港元 |
| 假設上升0.25厘 | 3.50厘 | 22,452港元 | 增加約692港元 | 增加約8,304港元 |
實際供款變化會受未償還本金、剩餘年期、重訂息率日期、H按加點、P按折扣及鎖息上限影響。上述例子不能取代銀行正式供款表或個人化財務評估。
按自己的貸款額試算月供
買家及業主可使用 美聯按揭計算機 ,輸入貸款額、年利率及還款期,初步比較不同息率情境下的每月供款。
加息對香港樓價及成交有甚麼影響?
利率上升可能增加供樓成本及入市壓力,但不代表香港樓價或成交量必然下跌。
對香港樓市而言,短期較值得留意的是香港銀行有沒有調整P、HIBOR是否持續上升,以及新造按揭的實際封頂息率有沒有提高。
如果銀行維持P不變,而部分H按仍受鎖息上限保護,一次美國加息對現有業主實際月供的影響,可能較美國政策利率的變幅溫和。相反,如果本地資金成本持續上升,銀行調高P或新造按揭報價,買家的負擔能力及入市意欲便可能承受較直接壓力。
樓市走勢仍須綜合考慮:
- 實際按揭利率及銀行批核取態;
- 家庭收入、就業及供款能力;
- 一手及二手住宅供應;
- 租金回報與持有成本;
- 買賣雙方的議價空間;
- 經濟前景及市場預期。
金管局2026年7月住宅按揭統計調查顯示,新批按揭中以HIBOR作定價參考的比例為61.0%,以最優惠利率作定價參考的比例為1.3%。這反映H按在新批按揭中的重要性,但不能單憑一個月的產品比例,推斷加息必然導致樓價或成交變化。
美聯樓價指數於2026年9月14日顯示為149點,較上月升0.2%。該指數的樣本及計算方法與政府樓價指數不同,讀者不應把不同統計期、樣本或方法的指標直接混合比較。
聯儲局「年底前再加一次」是已確認決定嗎?
不是。聯儲局2026年9月《經濟預測摘要》顯示,與會者對2026年底聯邦基金利率的中位數預測為4.1厘,預測範圍為3.9厘至4.4厘。
這些預測由個別與會者按照當時掌握的經濟資料,以及各自認為合適的政策路徑作出。它們不是FOMC對下一次會議的承諾,也不代表年底前必然再加息一次。
因此,新聞標題中的「料年底前再加一次」應理解為政策預測或市場解讀,而不是已通過的未來利率決定。任何下一步行動,仍須以FOMC會後正式聲明為準。
買家、業主及轉按人士現時應如何部署?
- 索取最新書面報價: 不要只看銀行網站上的P,要比較實際H按加點、P減幅及封頂息率。
- 測試兩個加息情境: 按自己的貸款餘額及剩餘年期,試算息率增加0.125厘及0.25厘後的月供。
- 核對重訂息率日期: 即使市場利率已變,個別按揭何時調整仍取決於合約。
- 不要忽略轉按成本: 比較現金回贈、律師費、罰息期及估價結果,而非只比較名義息率。
- 保留供款緩衝: 除每月按揭外,也要計算管理費、差餉、地租、維修及其他家庭開支。
金管局監管框架下,一般物業的按揭成數上限及供款與入息比率上限分別為70%及50%。不過,這些是監管上限,不代表個別申請必然獲批。銀行仍會按照收入、信貸紀錄、其他債務、物業估值及內部風險政策審批。
延伸閱讀:減息周期對樓市的影響
希望比較加息與減息周期的分別,可參閱 美國減息對香港樓市及按揭的影響 。閱讀時應留意該文章的議息方向、發布日期及資料截點。
聯儲局加息與香港按揭常見問題
聯儲局加息,香港銀行一定會加P嗎?
不一定。香港銀行會按照港元資金成本、銀行體系流動性、HIBOR、市場競爭及自身定價政策,決定是否調整最優惠利率。香港P息並非每次都與聯儲局同步或作相同幅度的調整。
美國加息會否令HIBOR即時上升?
不一定會即時或按相同幅度上升。HIBOR主要反映香港銀行同業市場的港元資金供求,亦會受到銀行體系流動性、港元匯率、市場預期及季節性資金需求影響。
H按與P按哪一種較受加息影響?
H按主要受HIBOR、合約加點及鎖息上限影響;P按則主要受相關銀行的最優惠利率及合約P減幅影響。實際按息變化取決於個別按揭合約,不能一概而論。
加息0.25厘,每月按揭供款增加多少?
沒有適用於所有借款人的統一答案。以500萬港元貸款、30年還款期,並假設年利率由3.25厘升至3.50厘計算,每月供款約由21,760港元升至22,452港元,增加約692港元。試算只供參考,實際供款以銀行計算及貸款合約為準。
聯儲局年底前會否再加息?
尚未確定。聯儲局2026年9月公布的經濟預測,是與會者根據當時經濟資料及各自認為合適的政策路徑作出的預測,不是FOMC對下一次會議的政策承諾。未來決定仍須以會後正式聲明為準。
加息是否代表香港樓價一定下跌?
不代表。利率上升可能增加供款壓力及置業成本,但香港樓價和成交亦會受到就業、家庭收入、住宅供應、銀行按揭政策、租金回報、市場預期及整體經濟環境影響。
參考資料
- Federal Reserve:2026年9月16日FOMC聲明 (發布日期:2026年9月16日)
- Federal Reserve:2026年9月經濟預測摘要 (發布日期:2026年9月16日)
- 香港金融管理局:調整基本利率 (發布日期:2026年9月17日)
- 香港銀行公會:港元利息結算利率 (本文採用定盤日期:2026年9月16日)
- 香港金融管理局:按揭消費者資訊
- 香港金融管理局:2026年7月住宅按揭統計調查結果 (發布日期:2026年8月31日)
- 滙豐香港:港元最優惠利率 (官方頁面列示5.00厘自2025年10月31日起生效)
- 中銀香港:港元最優惠利率 (查閱日期:2026年9月17日)
- 恒生銀行:利率及最優惠利率 (查閱日期:2026年9月17日)
- 東亞銀行:最優惠利率 (頁面顯示更新時間:2026年9月17日上午10時40分)
- 美聯物業:樓市數據、成交及美聯樓價指數 (本文查閱日期:2026年9月17日)