
200億數碼綠債息率3.8厘:對比定存、按息及收租回報,要知道的6件事
內容最後核實:
- 港府第四批數碼綠債定價約200億港元:9月28日定價,分港元、人民幣、美元及歐元四批,創全球最大規模數碼債券發行紀錄,認購額達發行額約1.3至11.3倍。
- 2年期港元批次息率3.8厘:明顯高於大行新資金3至6個月定存約2.4厘,亦反映市場預期未來兩年港元利率仍處約3至4厘水平,未必好快回落。
- 散戶唔係直接買到呢批債:今批主要經銀行分銷予機構投資者,並非零售債券;散戶要留意政府另行公布的零售債券安排。
- 按息仍在3厘上下:1個月HIBOR約3.01厘,H按普遍頂住封頂位約3.25至3.5厘;大行定息按揭約2.93厘、中銀「先P後H」首2至3年約2.68厘。
- 收租毛回報約2.7%至4.2%:以美聯屋苑專頁近期數據,部分大型屋苑毛回報高過定存,但扣管理費、差餉、空置後的淨回報會低約0.5至1厘。
- 用按揭收租要計「現金流」:按息接近或高過租金回報時,每月租金未必夠供,買家要比較首期放定存與入市收租的真實回報。
資料提示:本文債券息率、HIBOR、定存及按揭息率均為核實日的公開資料快照,每日變動;屋苑回報為美聯屋苑專頁近30日快照。本文只作一般資訊,不構成投資、按揭或財務意見。
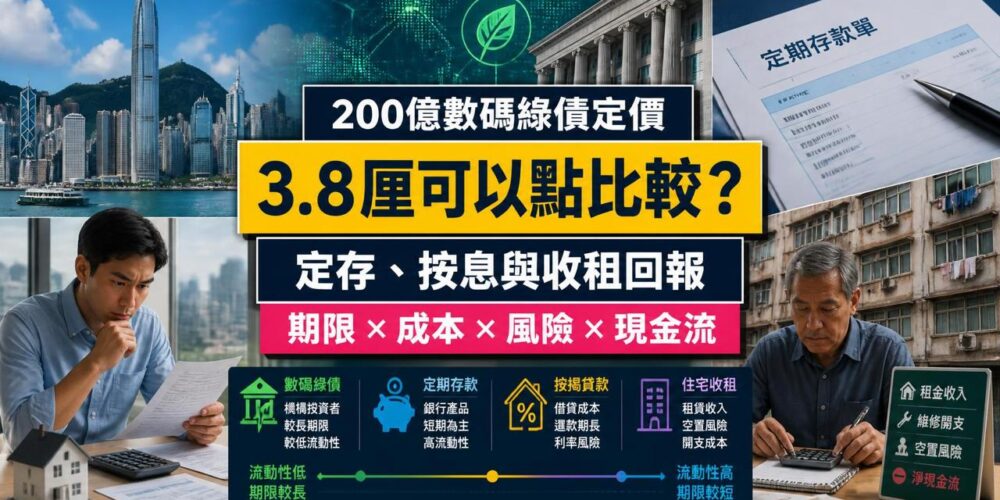
香港特區政府於2026年9月29日公布,第四批數碼綠色債券成功定價約200億港元,再創全球最大數碼債券發行紀錄,其中2年期港元批次息率為3.8厘。對一般香港人而言,更實際的問題是:呢個息率同定存、按息、收租回報比較係點?而家用閒錢放定存,定係入市買樓收租更抵?本文由綠債息率出發,拆解最新息口信號,並以實際屋苑數據比較收租與定存的回報。
第四批數碼綠色債券有咩重點?
港府第四批數碼綠色債券於2026年9月28日完成定價,總額約200億港元等值,規模接近去年數碼債券發行額的一倍,屬政府可持續債券計劃下的發行。四個幣種的條款如下:
| 幣種 | 發行額 | 年期 | 定價息率 |
|---|---|---|---|
| 港元 | 55億港元 | 2年 | 3.80% |
| 人民幣 | 75億元人民幣 | 5年 | 1.65% |
| 美元 | 2億美元 | 3年 | 5.023% |
| 歐元 | 4.5億歐元 | 4年 | 3.734% |
- 認購反應:四個幣種認購額為發行額約1.3至11.3倍,屬超額認購。
- 評級:AA-/Aa3/AA+(惠譽/穆迪/標普),與特區政府長期評級看齊。
- 技術創新:港元批次首次在一級發行結算中引入經EnsembleTX的代幣化存款,屬全球首例;結算周期為T+1,並在香港交易所上市。
- 資金用途:用於政府《綠色債券框架》下合資格的環保項目融資或再融資。
- 發行背景:繼2023年起三次發行後的第四次,政府表示會恆常化發行代幣化債券。
散戶買唔買到呢批綠債?
今批數碼綠債主要經銀行分銷予機構投資者,並非面向公眾認購的零售債券,一般市民未必可以直接以招股價認購。政府過往另有「零售綠色債券」、「銀色債券」等零售發行,條款、認購門檻及息率機制各有不同,散戶如有興趣應留意政府及金管局的正式公布,唔好將今批機構債息率直接當成散戶可得回報。
3.8厘綠債息率反映咩息口信號?
2年期港元綠債定價3.8厘,高過大行新資金定存約2.4厘,亦高過1個月HIBOR約3.01厘,但低過12個月HIBOR約4.01厘。整條港元利率曲線顯示,市場預期未來一至兩年港元資金成本仍處約3至4厘區間,未必會好快回到過去的超低息環境。以下為核實日各類息率快照:
| 類別 | 息率(約) | 備註 |
|---|---|---|
| 大行新資金港元定存(3至6個月) | 2.20%–2.40% | 滙豐、中銀香港、恒生,須新資金,門檻及條款各異 |
| 1個月HIBOR | 3.01% | 香港銀行公會2026年9月30日定價 |
| 12個月HIBOR | 4.01% | 同上 |
| 數碼綠債(2年期港元) | 3.80% | 機構發行,散戶未必可直接認購 |
| 定息按揭(首3或5年) | 2.93% | 滙豐/恒生,期後轉H按 |
| 「先P後H」按揭(首2或3年) | 2.68% | 中銀香港P減2.32厘,期後轉H按 |
| H按實際息率 | 3.25%–3.50% | H+1.3厘已高過封頂位,按封頂位(P減1.75厘)計,視乎銀行P |
| 屋苑收租毛回報 | 2.7%–4.2% | 以下文6個屋苑美聯專頁快照計 |
由上表可見,銀行定存息率已明顯低過按息同收租毛回報。對有閒錢的人來說,定存吸引力下降;對借錢買樓收租的人來說,關鍵則在於租金回報能否抵銷按息。
收租回報同定存比較,邊個更抵?
以美聯屋苑專頁近30日數據計,部分大型屋苑的毛租金回報仍高過定存息率,但入場呎價愈高的新式屋苑,回報普遍愈低:
| 屋苑 | 成交呎價(約) | 呎租(約) | 毛回報(約) | 對比定存2.4% |
|---|---|---|---|---|
| 河畔花園(沙田) | $14,996 | $52 | 4.2% | 高約1.8厘 |
| 沙田中心(沙田) | $15,302 | $52 | 4.1% | 高約1.7厘 |
| 大興花園(屯門) | $9,103 | $28 | 3.7% | 高約1.3厘 |
| GRAND YOHO(元朗) | $16,426 | $40 | 2.9% | 高約0.5厘 |
| 維港滙(南昌) | $27,795 | $68 | 2.9% | 高約0.5厘 |
| 龍譽(啟德) | $24,245 | $55 | 2.7% | 高約0.3厘 |
不過毛回報未扣管理費、差餉、地租、維修及空置期。一般而言,淨回報會較毛回報低約0.5至1厘;如果單位有1個月空置,回報再跌近0.3厘。換言之,毛回報約3厘以下的屋苑,扣除開支後同定存的差距其實好細,買家要計埋樓價波動風險同流動性。
用按揭買樓收租,現金流點計?
假設以600萬元買入一個月租$17,500的單位(毛回報約3.5%),每月管理費、差餉及地租共約$2,000,非自住物業以6成按揭(貸款360萬,首期240萬)、30年還款計:
| 按揭方案 | 息率 | 每月供款 | 每月現金流(租金−雜費−月供) | 首年利息 | 首期回報(未計還本) |
|---|---|---|---|---|---|
| 中銀「先P後H」 | 2.68% | $14,564 | $936 | $95,511 | 約3.8% |
| 大行定息按揭 | 2.93% | $15,042 | $458 | $104,464 | 約3.4% |
| H按(封頂位) | 3.25% | $15,667 | $-167 | $115,933 | 約2.9% |
| 首期放定存 | 2.40% | — | — | — | 約2.4%(年息約$57,600) |
計算顯示,6成按揭下每月現金流大約打和(部分月供屬還本金),以首年淨租金減利息計,首期回報約2.9%至3.8%,仍高過首期放定存的2.4%,差距約0.5至1.4厘。但要留意:①印花稅及交易成本會攤薄首幾年回報;②空置、減租或加息會令回報快速收窄;③樓價下跌的損失遠大於幾厘息差。所以收租決定唔應只睇息差。
收租對比定存回報計算機
輸入樓價、按揭成數、租金、雜費、按息及定存息率,即時比較首期放定存與買樓收租的首年回報。樓價以萬元輸入,其餘為港元或百分比。
收租 vs 定存 回報計算機
比較首期放定存與買樓收租的首年回報(僅供參考)
首期
—
每月供款
—
每月現金流
—
毛租金回報
—
首期回報(未計還本)
—
首期放定存年息
—
輸入數字後顯示比較結果
首期回報=(全年租金−全年雜費−首年按揭利息)÷首期。未計印花稅、代理佣金、律師費、空置期、維修及樓價升跌;非自住物業按揭成數以銀行及金管局最新指引為準。結果只供初步比較,不構成投資建議。
息口信號對樓市投資有咩影響?
- 定存吸引力下降:大行定存約2.4厘,已低過多數大型屋苑的毛租金回報,部分資金或會重新考慮收租物業,對入門及中價屋苑租賃需求有支持。
- 按息仍是最大變數:H按頂住封頂位約3.25至3.5厘,與毛回報約3厘的屋苑相若,槓桿收租的息差好薄;如果銀行加P,回報會即時收窄。
- 定按與「先P後H」鬥平:大行定息按揭約2.93厘、中銀「先P後H」首2至3年約2.68厘,令新買家可以鎖定首幾年供款,有助計算收租現金流。
- 長息未見急跌:12個月HIBOR約4.01厘、2年期港元綠債3.8厘,反映市場並未預期港息短期大幅下調,「等減息先入市」的時間表未必如預期咁快。
- 綠色金融持續推進:政府恆常化發行綠債,銀行亦有為獲「綠建環評」(BEAM Plus)認證物業提供綠色按揭優惠,例如恒生銀行綠色按揭提供額外現金回贈;揀樓時可留意屋苑是否具綠色建築認證。
邊類人適合放定存?邊類適合入市收租?
較適合放定存或短債
- 資金一至兩年內要用、需要高流動性的人。
- 無法承受樓價下跌或租客空置風險的保守投資者。
- 首期資金有限、借貸後每月現金流會明顯負數的人。
較適合考慮買樓收租
- 資金可長線持有5至10年或以上、有穩定收入應付月供的人。
- 揀選毛回報約3.5%以上、租務需求穩定屋苑(例如近鐵路、大型屋苑)的買家。
- 能夠用定息或「先P後H」鎖定首幾年供款、並預留6至12個月供款作緩衝的投資者。
入市收租前要留意咩風險?
- 樓價風險:樓價下跌5%,已足以抵銷數年租金與定存的息差。
- 息口風險:定息及「先P後H」期滿後轉H按,屆時息率視乎HIBOR及封頂位。
- 空置及租金風險:空置一個月約損失全年租金8%,減租亦會直接拉低回報。
- 交易成本:印花稅、代理佣金、律師費會攤薄首幾年回報,要計入持貨年期。
- 按揭成數:非自住物業按揭成數一般較自住低,亦未必可承造按揭保險,首期要求較高。
常見問題
港府第四批數碼綠債息率係幾多?
散戶可唔可以買呢批數碼綠債?
綠債3.8厘同定存比,邊個高?
而家買樓收租回報仲高過定存嗎?
用按揭買樓收租,按息高過租金回報點算?
綠債息率反映港息會唔會跌?
定息按揭、先P後H同H按點揀?
綠色建築會唔會影響按揭?
總結
港府第四批數碼綠色債券以約200億港元規模再創全球紀錄,2年期港元息率3.8厘,亦反映港元利率短期未見大幅回落。對一般投資者而言,大行定存約2.4厘已低過按息及多數大型屋苑的收租毛回報;以按揭買樓收租,首期回報或較定存高約1厘,但要承受樓價、空置及加息風險。入市前宜用計算機比較兩者,並揀選租務需求穩定、回報較高的屋苑,同時善用定息或「先P後H」鎖定供款。
資料來源及實用連結
- 數碼綠色債券定價及條款:香港特區政府新聞公報(2026年9月29日)
- 政府綠色債券計劃:香港政府債券計劃網站及香港金融管理局
- HIBOR:香港銀行公會港元利息結算利率(2026年9月30日)
- 屋苑成交呎價及呎租:美聯物業屋苑專頁過去30日快照(河畔花園、大興花園、維港滙等)
- 按揭供款計算:美聯按揭計算機及負擔能力計算機
免責聲明
資料時效:本文所載債券息率、HIBOR、定存及按揭息率為2026年9月30日的公開資料快照;屋苑呎價、呎租及回報為美聯屋苑專頁2026年9月26日至29日的過去30日快照,均會隨市況變動,並不代表即時報價。
非投資建議:本文僅供一般參考,不構成任何投資、按揭、買賣或財務建議,亦不保證任何回報或樓價走勢。示例計算未計印花稅、交易成本、空置及樓價升跌,實際按揭成數、息率及供款以銀行最終批核為準。讀者作出決定前,應向銀行、持牌財務顧問及地產代理查證。