
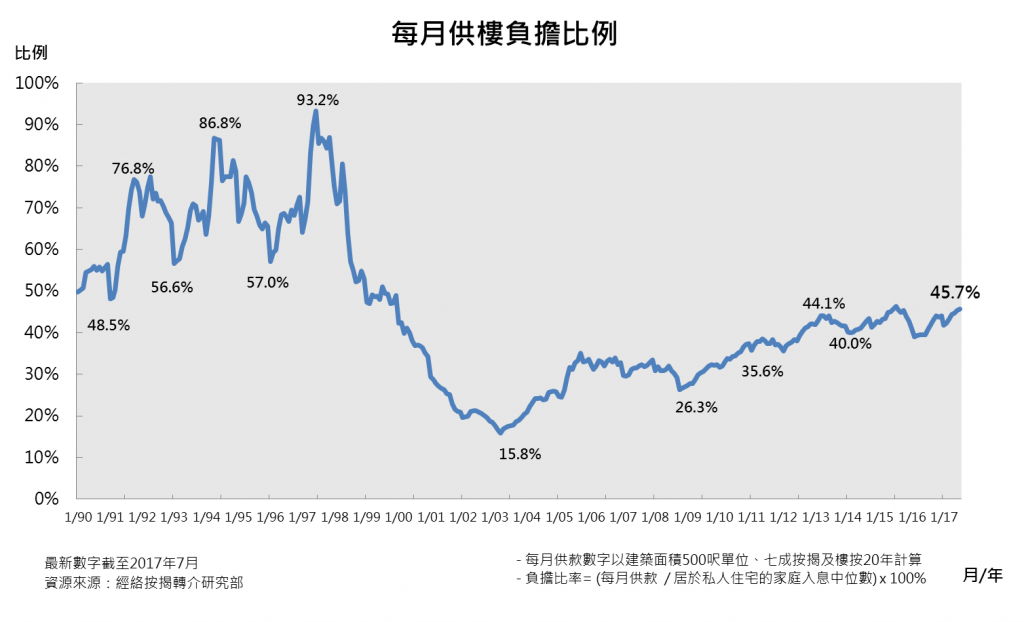
樓市踏入下半年,市況仍然造好,根據差餉物業估價署的數字,樓價已經連升十五個月,今年首兩季的負資產續維持零個案,雖然樓價穩步上揚,但隨著家庭入息中位數上升,現時的供樓負擔仍然遠低於九七年的逾九成水平。但近日有指銀主盤的新聞報導增加,憂慮是否市況開始逆轉,出現調整,令銀主盤驟增。其實首先要釐清銀主盤的本質,及了解銀行主盤是否與市況調整有必然的關係。
銀主盤的成因主要是源於業主的個人財務狀況出現問題,業主無能支付或拖欠銀行按揭貸款,銀行於是根據按揭貸款及《物業轉易及財務條例》規定,收回抵押物業,再在市上出售物業,賣樓所得的資金會用來償還欠款。銀主盤多與業主的個人資金周轉有關,現時處於低息環境,經絡按揭轉介研究部的最新七月數據,供樓負擔仍然低於五成,達45.7%,屬健康水平,加上負資產繼續絕跡市場,暫未見大市出現調整。
市民一般對銀主盤的了解多為叫價低於市價,究竟購入銀主盤是否等於「筍盤」?以平價買樓似乎頗為吸引,但準買家置業前要詳細了解當中的條款及為自己釐訂買入價準則。首先,準買家要簽約前要留意銀主盤是否涉及被「釘契」的問題,最近有涉及銀主盤十八按的個案,多次向財務公司按揭,假如銀主盤的欠款高於市值,難以「解釘」。
市民亦要留意銀主盤未必較市價平,一般在拍賣網的叫價,只為拍賣價,除非有列明「有價格必賣,不設收回」,否則銀主認為拍賣價低於物業的估值,該物業可被收回,即使買家以低於市價買入銀主盤,亦要預留一筆資金作單位裝修之用,需知道原業主在資金周轉不靈,未必有資源維修該單位的折舊裝修等問題。最後,準買家即使心儀特定的銀主盤,在拍賣的期間,亦要保持良好的心理素質,避免盲目高追,受拍賣氣氛影響,最好事先到銀行做估價,留意樓市行情,評估自己的經濟狀況而定價。
免責聲明: 本文內容僅供讀者參考。本公司已盡力確保資訊的準確性,但並不對文中所涉資料的完整性、即時性或準確性作出任何明示或暗示的保證。物業狀況因個案而異,讀者因信賴或使用本文資訊而引致的任何損失,本公司概不負責。