

收到房屋署發出的「入息及資產申報表」,很多住戶的心都會離一離。如果發現自己入息增加了,是否一定要搬走?其實公屋富戶政策設有緩衝機制,若你只是入息稍為超標,而資產未爆錶,通常只需繳付額外租金。
這篇文章將深入淺出,教你計算自己屬於哪一個租金級別,以及需要繳付多少「懲罰性租金」。
富戶租金的三級制
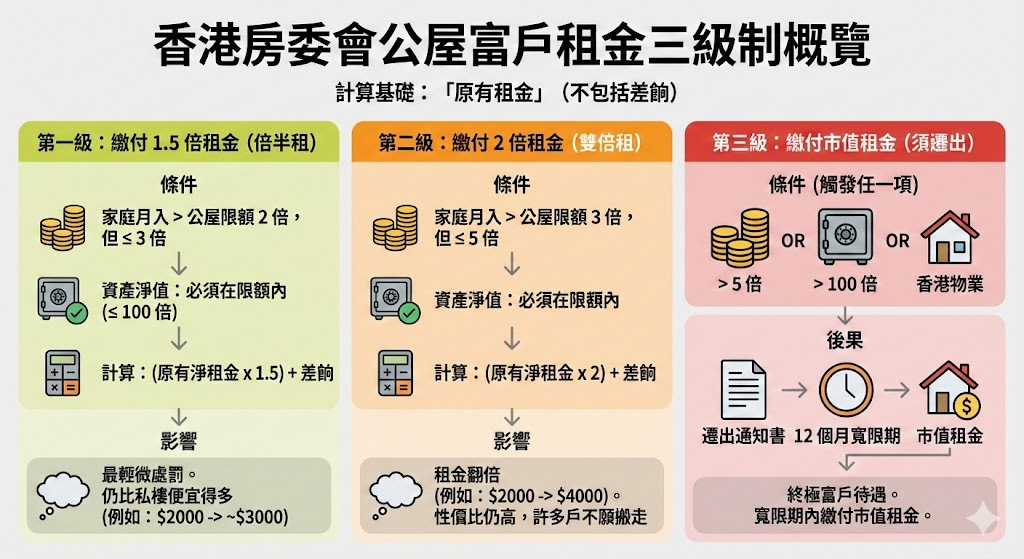
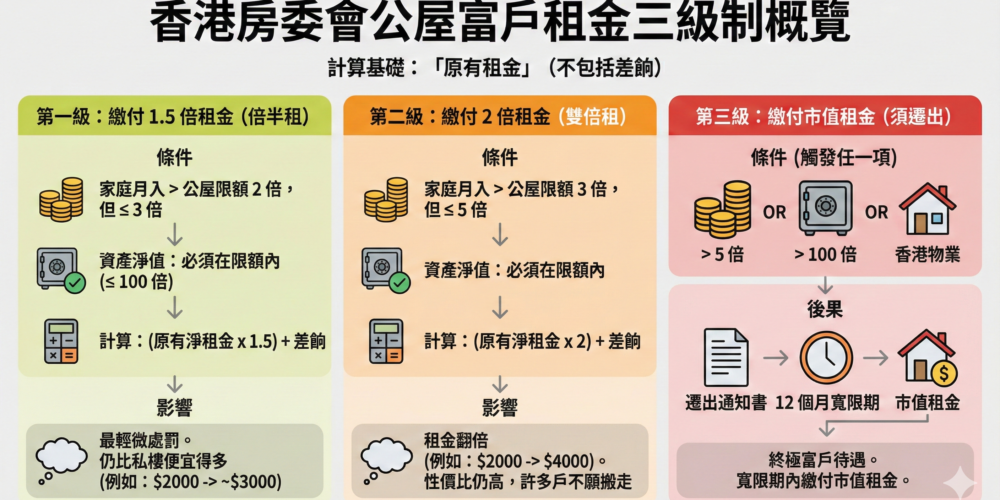
房委會按家庭入息超出「公屋入息限額」的倍數,把「額外租金」分為三級;若超出五倍、資產超標或在港擁有住宅物業,則須遷出。計算基礎是「原有淨租金」(不包括差餉)。(2026年更新:房委會已於2025年收緊「公屋富戶政策」,加租倍數由舊制的1.5倍/2倍,調整為2.5倍/3.5倍/4.5倍三級制。以下為最新制度。)
第一級:繳付 2.5 倍淨租金
- 條件:家庭每月總入息超過公屋入息限額的 2 倍,但不高於 3 倍。
- 資產要求:家庭資產淨值在限額內(即不超過入息限額的 100 倍)。
- 計算方法:(原有淨租金 × 2.5)+ 差餉。
第二級:繳付 3.5 倍淨租金
- 條件:家庭每月總入息超過公屋入息限額的 3 倍,但不高於 4 倍。
- 資產要求:家庭資產淨值在限額內。
- 計算方法:(原有淨租金 × 3.5)+ 差餉。
第三級:繳付 4.5 倍淨租金
- 條件:家庭每月總入息超過公屋入息限額的 4 倍,但不高於 5 倍(連續四年處於此級別可觸發遷出安排)。
- 資產要求:家庭資產淨值在限額內。
- 計算方法:(原有淨租金 × 4.5)+ 差餉。
須遷出公屋(繳市值租金)
符合以下任一情況,原則上須遷出:
- 家庭入息超過 5 倍;或
- 家庭總資產淨值超過 100 倍;或
- 在香港擁有住宅物業。
- 後果:房委會會發出《遷出通知書》,一般給予 12 個月寬限期;寬限期內須繳付該單位的市值租金。
計算案例:陳先生一家四口
假設 4 人家庭公屋入息限額為 $30,950,原有租金 $2,500(含差餉 $100,即淨租金 $2,400)。
- 情況 A:全家月入 $50,000
- $50,000 ÷ $30,950 ≈ 1.6 倍。
- 結果:未超過 2 倍,維持繳付 原有租金 ($2,500)。
- 情況 B:全家月入 $70,000
- $70,000 ÷ $30,950 ≈ 2.26 倍(介乎 2 至 3 倍)。
- 結果:需繳付 2.5 倍淨租金。
- 新租金 = ($2,400 × 2.5) + $100 = $6,100。
- 情況 C:全家月入 $110,000
- $110,000 ÷ $30,950 ≈ 3.55 倍(介乎 3 至 4 倍)。
- 結果:需繳付 3.5 倍淨租金。
- 新租金 = ($2,400 × 3.5) + $100 = $8,500。
特殊情況與暫住申請
如果我被要求遷出,但有特殊困難怎麼辦?
若住戶因入息或資產超標收到遷出通知書,但在找尋新居所時遇到困難(例如未能通過壓力測試購買私樓),可向房署申請「暫准居住」。
- 暫准居住證:有效期最長 12 個月。
- 租金:期間需繳付市值租金(實際租金以房屋署通知為準)。
- 注意:這只是權宜之計,限期過後必須遷出,否則房署會採取執法行動收回單位。
給住戶的建議
- 定期檢視入息:每年 4 月房委會調整限額時,自己按一按計算機。
- 善用扣除額:強積金供款(5%)在計算入息時可獲扣除,這對邊緣個案非常重要。
- 長遠規劃:如果長期處於「雙倍租」狀態,代表家庭經濟能力不錯,或許是時候考慮透過「綠表」申請居屋,將租金轉化為供樓投資,既解決富戶問題,又擁有自己的資產。
免責聲明: 本文內容僅供讀者參考。本公司已盡力確保資訊的準確性,但並不對文中所涉資料的完整性、即時性或準確性作出任何明示或暗示的保證。物業狀況因個案而異,讀者因信賴或使用本文資訊而引致的任何損失,本公司概不負責。