
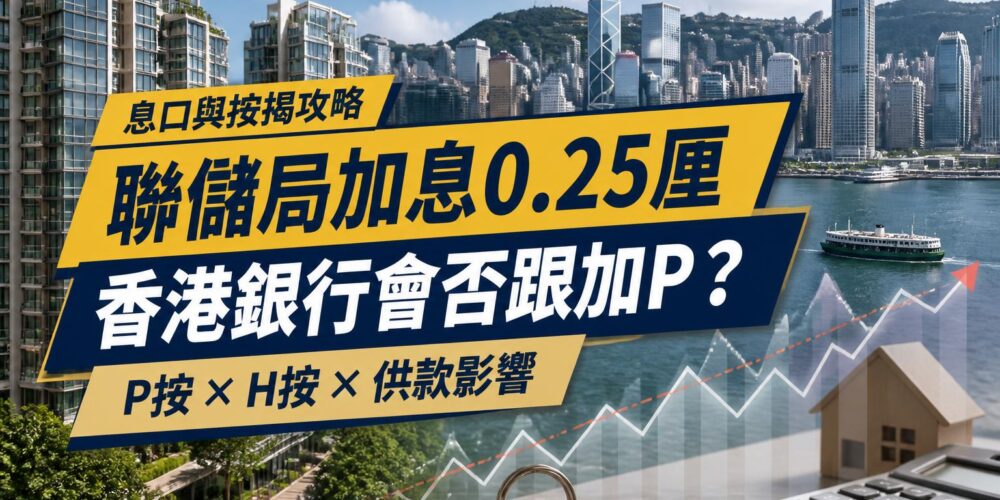
聯儲局加息與香港按揭:P按、H按及供款要知道的6件事
資料顯示日期: 內容最後核實:
- 美國加息幅度: 聯儲局於2026年9月16日加息0.25厘,把聯邦基金利率目標區間 由3.50厘至3.75厘,上調至3.75厘至4厘。
- 金管局基本利率: 香港金管局其後按預設公式把基本利率定於4.25厘,即時生效。 基本利率主要用於貼現窗回購交易,並不等於一般住宅按揭客戶的實際按息。
- 香港銀行P息: 滙豐已宣布維持港元最優惠利率於5厘不變,港元儲蓄存款戶口利率 亦維持不變。其他銀行的最新安排,仍以個別銀行正式公告為準。
- P按與H按影響: P按是否加息取決於相關銀行有沒有調整P,以及合約所列的P減幅; H按則主要受HIBOR、合約加點、鎖息上限及重訂息率日期影響。
- 供款敏感度: 假設按揭貸款500萬港元、還款期30年,年利率由3.25厘升至3.50厘, 每月供款估算由約21,760港元增至22,452港元,即增加約692港元。
- 樓市及未來息口: 加息可能增加置業成本,但不能單憑一次議息結果判斷樓價必然升跌。 聯儲局的經濟預測亦不代表下一次會議已決定再加息。
資料提示: 本文所列利率、HIBOR、銀行安排及供款數字均有資料截點。 滙豐已宣布維持港元最優惠利率於5厘不變;其他銀行的安排, 應以個別銀行其後發出的正式公告為準。供款例子只屬假設情境, 不代表任何銀行已調高住宅按揭利率,亦不構成貸款或財務建議。
發布日期:2026年9月17日|最後更新:2026年9月17日下午1時56分
最新消息: 滙豐已宣布維持港元最優惠利率於5厘不變,港元儲蓄存款戶口利率亦維持不變。 滙豐對上一次調整港元最優惠利率是在2025年10月31日,當時減息0.125厘。 其他香港銀行的最新安排,仍以個別銀行正式公告為準。
利率周期延伸資料: 今次加息對香港按揭的傳導方式,與此前減息環境並不完全相同。 讀者可參考 美國減息如何影響香港按揭及樓市 , 再與本文的加息情境作比較。
30秒掌握:聯儲局加息對香港按揭的影響
直接答案: 聯儲局於2026年9月加息0.25厘,但香港銀行不一定同步加P。 P按是否加息取決於銀行會否調整最優惠利率;H按則主要受HIBOR、 合約加點及封頂息率影響。
美國聯儲局於2026年9月16日把聯邦基金利率目標區間, 由3.50厘至3.75厘上調至3.75厘至4厘。 香港金融管理局其後按照預設公式,把基本利率定於4.25厘,即時生效。
金管局基本利率上升,不代表香港銀行必然同步加P, 也不代表住宅按揭利率會自動上升0.25厘。 銀行會按照本地資金成本、港元流動性、HIBOR、貸款需求、 市場競爭及自身定價政策,決定是否調整最優惠利率。
- 香港P息: 截至本文更新時間,未確認本文查閱的銀行已因今次議息上調P; 最終以銀行正式公告為準。
- P按: 實際按息是否上升,視乎提供按揭的銀行有沒有調整P, 以及合約所列的P減幅。
- H按: 主要受HIBOR、合約加點及鎖息上限影響。 即使銀行沒有加P,實際供款仍可能變動。
- 供款試算: 假設500萬港元按揭、30年還款期, 年利率由3.25厘升至3.50厘,月供估算增加約692港元。
- 香港樓市: 加息可能增加置業成本,但不能單憑一次美國議息結果, 判斷樓價或成交量必然升跌。
- 未來息口: 聯儲局經濟預測並非下一次議息會議的既定決定。
聯儲局利率、金管局基本利率、P息與HIBOR有何分別?
美國政策利率、金管局基本利率、銀行P息及客戶實際按揭利率, 屬於四個不同層次,不能直接畫上等號。 以下先比較各項利率的釐定方式及主要影響。
| 利率或指標 | 由誰釐定 | 是否等於住宅按息 | 主要影響 |
|---|---|---|---|
| 聯邦基金利率目標區間 | 美國聯儲局 | 否 | 影響美國及環球利率環境,並可能間接影響香港資金成本 |
| 金管局基本利率 | 香港金管局按預設公式釐定 | 否 | 主要作為貼現窗回購交易適用貼現率的計算基礎 |
| 銀行最優惠利率P | 個別香港銀行 | 否,仍須計算合約P減幅 | 影響P按,以及部分H按計劃的封頂息率 |
| HIBOR | 反映香港銀行同業市場港元資金供求 | 否,仍須加入合約加點 | 影響H按的浮動利率部分 |
簡單而言,美國加息只是影響香港利率環境的因素之一。 香港按揭客戶的實際息率,仍須按照相關銀行的定價及個別貸款合約計算。
香港銀行P息最新狀況
截至2026年9月17日下午1時56分: 滙豐已宣布維持港元最優惠利率於5厘不變, 港元儲蓄存款戶口利率亦維持不變。 滙豐對上一次調整港元最優惠利率是在2025年10月31日, 當時減息0.125厘。
滙豐今次維持P息,說明聯儲局加息及金管局基本利率上升, 不會自動令香港銀行以相同幅度調高最優惠利率。 銀行仍會按照本地港元資金成本、銀行體系流動性、HIBOR、 存貸需求及市場競爭決定利率。
滙豐的決定不代表所有香港銀行均已宣布維持P息。 其他銀行如在本文更新後公布最新安排, 應以個別銀行公告所列的利率、調整幅度及生效日期為準。
聯儲局今次加息多少?
聯儲局今次加息0.25厘,聯邦基金利率目標區間升至3.75厘至4厘。
美國聯儲局於2026年9月16日完成議息會議後宣布, 把聯邦基金利率目標區間上調25個基點,即0.25厘, 由3.50厘至3.75厘調高至3.75厘至4厘。 詳情可參閱 聯儲局2026年9月16日FOMC聲明 。
FOMC聲明及相關經濟預測,反映聯儲局對通脹、就業、 經濟活動及金融風險的政策評估。 今次公布的是本次會議的正式決定; 日後息口路徑仍可能因經濟數據及風險變化而調整。
金管局基本利率升至4.25厘,等於香港加P嗎?
不等於。 金管局基本利率並不是一般住宅按揭客戶實際支付的P按或H按息率。
香港金融管理局於2026年9月17日宣布, 基本利率按照預設公式定於4.25厘,即時生效。 詳情可參閱 香港金管局調整基本利率公告 。
金管局基本利率是計算經貼現窗進行回購交易時適用貼現率的基礎, 屬於香港貨幣及銀行體系的重要政策利率, 但不是一般住宅按揭客戶實際繳付的P按或H按息率。
香港銀行的最優惠利率由各銀行自行公布。 銀行會考慮港元存款成本、HIBOR、銀行體系流動性、 貸款需求及市場競爭,所以香港P息不一定每次跟隨美國調整, 幅度也可能不同。
香港主要銀行目前的P息是多少?
截至本文資料截點,表列銀行的港元最優惠利率介乎5.00厘至5.25厘, 但不同銀行可以採用不同P息。
香港沒有一個適用於所有銀行及所有借款人的統一P息。 按揭客戶的實際利率仍要視乎P減幅、H按加點、 封頂息率及其他合約條款。
| 銀行 | 港元最優惠利率 | 最新狀況 |
|---|---|---|
| 滙豐銀行 | 5.00厘 | 已宣布今次維持P息不變;現行利率自2025年10月31日起生效 |
| 中銀香港 | 5.00厘 | 官方利率頁面所示水平;今次議息後安排以銀行正式公告為準 |
| 恒生銀行 | 5.00厘 | 官方利率頁面所示水平;今次議息後安排以銀行正式公告為準 |
| 東亞銀行 | 5.25厘 | 官方頁面顯示更新時間為2026年9月17日上午10時40分 |
滙豐已宣布維持港元最優惠利率於5厘不變。 其他表列銀行的資料如只來自官方利率頁面快照, 不應視為有關銀行已就本次美國加息正式宣布維持P息。 銀行可能在本文更新後發出公告,最新安排以個別銀行公布為準。 上表亦不代表任何客戶的實際按揭利率。
申請按揭、轉按或加按前,應向銀行索取最新書面報價, 並同時比較實際息率、封頂息率、現金回贈、罰息期及其他費用。
HIBOR、H按及P按有甚麼分別?
H按主要跟隨HIBOR及合約加點計算, P按則按照銀行P息扣減合約折扣計算。 兩者均須查看個別按揭合約,不能只比較表面利率。
H按如何計算?
H按一般以指定期限的HIBOR,加上銀行在按揭合約內訂明的加點計算。 例如,合約可能參考一個月HIBOR,再加上指定百分點。
不少H按設有鎖息上限。 如果HIBOR加合約加點所得的利率高於封頂息率, 實際按息一般會按合約採用較低的封頂水平。
因此, HIBOR上升不一定令每名H按客戶的月供立即按相同幅度增加。 實際影響也取決於客戶是否已觸及封頂息率,以及合約的重訂息率日期。
P按如何計算?
P按一般以相關銀行的最優惠利率P, 減去合約列明的折扣計算。 由於不同銀行的P息可以不同, 即使兩個按揭計劃的「P減幅」相同,實際息率也未必一致。
同一銀行在不同時期批出的按揭, 其P減幅、罰息期、現金回贈及其他條款亦可能不同。 業主不應只比較P息的表面數字。
最新HIBOR快照
本文採用2026年9月16日的HIBOR定盤數字, 並未以該組數據代替9月17日定盤。
根據 香港銀行公會港元利息結算利率資料 ,2026年9月16日上午11時15分的港元HIBOR為:
- 隔夜港元HIBOR:2.19762厘;
- 一個月港元HIBOR:2.95000厘;
- 三個月港元HIBOR:3.12488厘。
HIBOR一般於香港營業日公布,亦可能按照既定規格修訂。 讀者應查閱香港銀行公會最新資料, 並核對自己的按揭合約採用哪一個HIBOR期限及重訂安排。
加息0.125厘或0.25厘,每月供款增加多少?
以500萬港元按揭、30年還款期計算, 假設年利率由3.25厘升至3.50厘, 每月供款估算增加約692港元。
以下採用本金連利息、每月等額還款方式試算, 只用作展示按揭供款對利率變化的敏感度。 數字不代表香港銀行已經加P, 也不代表任何銀行的實際按揭報價。
供款試算假設
- 貸款額:500萬港元;
- 還款期:30年;
- 基準年利率:3.25厘;
- 採用本金連利息、每月等額還款方式;
- 假設利率在整個計算期內維持不變;
- 未計現金回贈、按揭保險及其他費用;
- 未計封頂息率、重訂息率日期及銀行四捨五入差異。
| 情境 | 假設年利率 | 每月供款約 | 每月變化 | 全年供款變化 |
|---|---|---|---|---|
| 基準情境 | 3.25厘 | 21,760港元 | — | — |
| 假設上升0.125厘 | 3.375厘 | 22,105港元 | 增加約344港元 | 增加約4,128港元 |
| 假設上升0.25厘 | 3.50厘 | 22,452港元 | 增加約692港元 | 增加約8,304港元 |
實際供款變化會受未償還本金、剩餘年期、重訂息率日期、 H按加點、P按折扣及鎖息上限影響。 上述例子不能取代銀行正式供款表或個人化財務評估。
最新資料顯示,滙豐已維持港元最優惠利率於5厘不變。 上述增加0.125厘及0.25厘的供款數字只是假設情境, 用作測試按揭供款對利率變化的敏感度, 不表示滙豐或其他銀行已按相關幅度調高住宅按揭利率。
按自己的貸款額試算月供
買家及業主可使用 美聯按揭計算機 ,輸入貸款額、年利率及還款期, 初步比較不同利率情境下的每月供款。
加息對香港樓價及成交有甚麼影響?
利率上升可能增加供樓成本及入市壓力, 但不代表香港樓價或成交量必然下跌。
對香港樓市而言,短期較值得留意的是香港銀行有沒有調整P、 HIBOR是否持續上升,以及新造按揭的實際封頂息率有沒有提高。
如果銀行維持P不變,而部分H按仍受鎖息上限保護, 一次美國加息對現有業主實際月供的影響, 可能較美國政策利率的變幅溫和。
相反,如果本地資金成本持續上升, 銀行其後調高P息或新造按揭報價, 買家的負擔能力及入市意欲便可能承受較直接壓力。
樓市走勢仍須綜合考慮以下因素:
- 實際按揭利率及銀行批核取態;
- 家庭收入、就業及供款能力;
- 一手及二手住宅供應;
- 租金回報與物業持有成本;
- 買賣雙方的議價空間;
- 經濟前景及市場預期。
根據 金管局2026年7月住宅按揭統計調查 ,新批按揭中以HIBOR作定價參考的比例為61.0%, 以最優惠利率作定價參考的比例為1.3%。
有關數據反映H按在新批按揭市場的重要性, 但不能單憑一個月的按揭產品比例, 推斷加息必然導致樓價或成交量向某一方向發展。
美聯樓價指數於2026年9月14日報149點,較上月上升0.2%。 該指數的樣本及計算方法與政府或其他機構的樓價指數不同, 讀者不應把不同統計期、樣本或編製方法的指標直接混合比較。
聯儲局「年底前再加一次」是已確認決定嗎?
不是。聯儲局的利率預測不等於FOMC已決定下一次會議再加息。
聯儲局2026年9月 《經濟預測摘要》 顯示,與會者對2026年底聯邦基金利率的中位數預測為4.1厘, 預測範圍為3.9厘至4.4厘。
這些預測由個別與會者按照當時掌握的經濟資料, 以及各自認為合適的政策路徑作出。 它們不是FOMC對下一次會議的承諾, 也不代表年底前必然再加息一次。
因此,新聞標題中的「料年底前再加一次」, 應理解為政策預測或市場解讀, 而不是已經通過的未來利率決定。 任何下一步政策行動,仍須以FOMC會後正式聲明為準。
買家、業主及轉按人士現時應如何部署?
面對利率方向轉變,買家及業主應以自己的貸款條件和供款能力作評估, 不宜只按新聞標題或單一次議息結果作決定。
- 索取最新書面報價: 不要只看銀行網站上的P息, 應比較實際H按加點、P減幅、封頂息率及現金回贈。
- 測試兩個加息情境: 按自己的貸款餘額及剩餘年期, 分別試算利率增加0.125厘及0.25厘後的月供。
- 核對重訂息率日期: 即使市場利率已改變, 個別按揭何時調整仍取決於貸款合約。
- 不要忽略轉按成本: 應比較現金回贈、律師費、罰息期及估價結果, 而非只比較名義利率。
- 保留供款緩衝: 除每月按揭外,也要計算管理費、差餉、地租、 維修費及其他家庭開支。
在金管局監管框架下,一般物業的按揭成數上限及供款與入息比率上限, 分別為70%及50%。 詳情可參閱 金管局按揭消費者資訊 。
上述比率屬監管上限,不代表個別申請必然獲批。 銀行仍會按照申請人的收入、信貸紀錄、其他債務、 物業估值及內部風險政策審批。
聯儲局加息與香港按揭常見問題
聯儲局加息,香港銀行一定會加P嗎?
不一定。截至2026年9月17日下午2時06分,滙豐已宣布維持港元最優惠利率於5厘不變,港元儲蓄存款戶口利率亦維持不變。其他香港銀行是否調整P息,仍須以個別銀行正式公告為準。香港銀行會按照港元資金成本、銀行體系流動性、HIBOR、存貸需求、市場競爭及自身定價政策,決定是否調整最優惠利率。
美國加息會否令HIBOR即時上升?
不一定會即時或按相同幅度上升。HIBOR主要反映香港銀行同業市場的港元資金供求,亦會受到銀行體系流動性、港元匯率、市場預期及季節性資金需求影響。即使銀行維持P息不變,HIBOR及H按實際利率仍可能波動。
H按與P按哪一種較受今次加息影響?
兩者的影響機制不同。H按主要受HIBOR、合約加點、鎖息上限及重訂息率日期影響;P按則主要受相關銀行的最優惠利率及合約P減幅影響。滙豐今次維持P息於5厘,但這不代表所有H按及P按客戶的實際利率均不會變動,實際情況仍須按個別銀行安排及貸款合約判斷。
加息0.25厘,每月按揭供款增加多少?
沒有適用於所有借款人的統一答案。以500萬港元貸款、30年還款期,並假設年利率由3.25厘升至3.50厘計算,每月供款約由21,760港元升至22,452港元,增加約692港元。這只是假設利率上升0.25厘的敏感度試算,不代表滙豐或其他銀行已按該幅度上調住宅按揭利率;實際供款以銀行計算及貸款合約為準。
聯儲局年底前會否再加息?
尚未確定。聯儲局2026年9月公布的經濟預測,是與會者根據當時經濟資料及各自認為合適的政策路徑作出的預測,不是FOMC對下一次會議的政策承諾。未來決定仍須以FOMC會後正式聲明為準。
加息是否代表香港樓價一定下跌?
不代表。利率上升可能增加供款壓力及置業成本,但今次聯儲局加息後,滙豐已宣布維持港元最優惠利率於5厘不變。香港樓價及成交仍會受到實際按揭利率、就業、家庭收入、住宅供應、銀行按揭政策、租金回報、市場預期及整體經濟環境等多項因素影響。
參考資料
- Federal Reserve:2026年9月16日FOMC聲明 (發布日期:2026年9月16日)
- Federal Reserve:2026年9月經濟預測摘要 (發布日期:2026年9月16日)
- 香港金融管理局:調整基本利率 (發布日期:2026年9月17日)
- 香港銀行公會:港元利息結算利率 (本文採用定盤日期:2026年9月16日)
- 香港金融管理局:按揭消費者資訊
- 香港金融管理局:2026年7月住宅按揭統計調查結果 (發布日期:2026年8月31日)
- 滙豐香港:港元最優惠利率 (官方頁面列示5.00厘自2025年10月31日起生效)
- 中銀香港:港元最優惠利率 (查閱日期:2026年9月17日)
- 恒生銀行:利率及最優惠利率 (查閱日期:2026年9月17日)
- 東亞銀行:最優惠利率 (頁面顯示更新時間:2026年9月17日上午10時40分)
- 美聯物業:樓市數據、成交及美聯樓價指數 (本文查閱日期:2026年9月17日)
- 滙豐香港:港元最優惠利率 (港元最優惠利率為5.00厘;現行利率自2025年10月31日起生效)
- AASTOCKS:滙豐維持最優惠利率5厘不變 (查閱日期:2026年9月17日)
聯儲局加息與香港按揭:P按、H按及供款要知道的6件事
資料顯示日期: 內容最後核實:
- 美國加息幅度: 聯儲局於2026年9月16日加息0.25厘,把聯邦基金利率目標區間 由3.50厘至3.75厘,上調至3.75厘至4厘。
- 金管局基本利率: 香港金管局其後按預設公式把基本利率定於4.25厘,即時生效。 基本利率主要用於貼現窗回購交易,並不等於一般住宅按揭客戶的實際按息。
- 香港銀行P息: 滙豐已宣布維持港元最優惠利率於5厘不變,港元儲蓄存款戶口利率 亦維持不變。其他銀行的最新安排,仍以個別銀行正式公告為準。
- P按與H按影響: P按是否加息取決於相關銀行有沒有調整P,以及合約所列的P減幅; H按則主要受HIBOR、合約加點、鎖息上限及重訂息率日期影響。
- 供款敏感度: 假設按揭貸款500萬港元、還款期30年,年利率由3.25厘升至3.50厘, 每月供款估算由約21,760港元增至22,452港元,即增加約692港元。
- 樓市及未來息口: 加息可能增加置業成本,但不能單憑一次議息結果判斷樓價必然升跌。 聯儲局的經濟預測亦不代表下一次會議已決定再加息。
資料提示: 本文所列利率、HIBOR、銀行安排及供款數字均有資料截點。 滙豐已宣布維持港元最優惠利率於5厘不變;其他銀行的安排, 應以個別銀行其後發出的正式公告為準。供款例子只屬假設情境, 不代表任何銀行已調高住宅按揭利率,亦不構成貸款或財務建議。