
買樓 vs 租樓:決定前要知道的5件事
內容最後核實:
- 冇絕對邊個好:買樓與租樓各有優劣,關鍵在於持有年期、資金成本、樓價走勢及個人現金流,而非單一數字。
- 買樓前期成本高:首期、印花稅、代理佣金、律師費及裝修等前期開支龐大,短期持有分分鐘蝕使費。
- 租樓靈活但無資產:租樓現金流壓力細、搬遷靈活,但租金支出不會轉化為資產,亦要承受加租風險。
- 盈虧平衡看年期:持有愈耐,買樓分攤前期成本愈低;一般要住夠若干年,買樓總成本先有機會低於租樓。
- 計埋機會成本:首期若不買樓可作其他投資,比較時應把資金的機會成本一併考慮。
資料提示:買樓與租樓的比較涉及樓價、利率及租金等會變動的因素;本文計算為簡化模型,未計樓價升跌及稅務等變數,僅供參考。
買樓定租樓好?一句話直接答
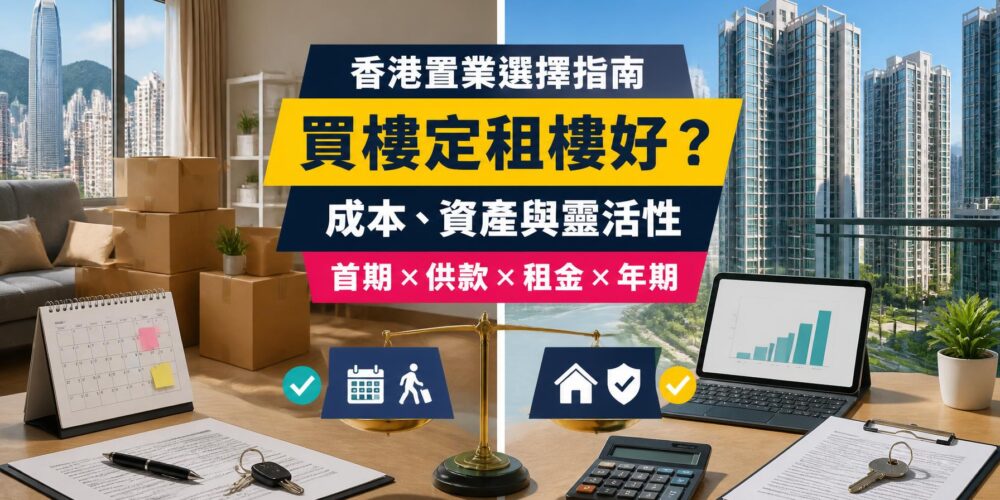
買樓還是租樓,沒有絕對答案,關鍵在於你打算住多久、資金成本、樓價走勢及現金流。一般而言,持有年期愈長,買樓愈有機會划算——因為首期、印花稅、代理佣金及律師費等一次過開支,需要靠較長時間攤分。短期居住或資金靈活優先的人,租樓的現金流壓力較細。下方的買樓定租樓計算器可比較指定年期內的現金總支出。
重要提醒:單純比較「現金支出」會令買樓看似較貴,因為供款中的本金部分其實會轉化為你的資產(樓價淨值),而租金則有去無回。因此看差額之餘,亦要考慮供樓所累積的資產、樓價升跌及首期的投資機會成本。
買樓 vs 租樓:優缺點對照表
| 比較項目 | 買樓 | 租樓 |
|---|---|---|
| 前期開支 | 高(首期、印花稅、佣金、律師費) | 低(按金+首期租金) |
| 每月現金流 | 供款+管理費+差餉,較高 | 租金,相對較低 |
| 資產累積 | 供款本金轉化為資產淨值 | 租金有去無回 |
| 靈活性 | 轉手需時,流動性低 | 約滿可搬,靈活 |
| 風險 | 承受樓價下跌及利率上升 | 承受加租及被收樓 |
| 適合對象 | 長期自住、資金充裕 | 短期居住、追求靈活 |
買樓定租樓計算器
比較同一居所在指定年期內,買樓與租樓的估算總支出。輸入樓價(萬)、每月供款、每月管理費及差餉等持有成本、每月租金及打算持有年數。
盈虧平衡:要住幾耐買樓先「回本」?
買樓的一次過開支(首期以外的印花稅、佣金、律師費等)需要時間攤分。持有年期愈短,這些成本分攤到每年就愈重;持有愈長,買樓相對租樓的每年成本就愈低。這個「買樓總成本開始低於租樓」的年期,就是盈虧平衡點。
以計算器示例(樓價600萬、每月供款21,554元、每月持有成本2,500元、每月租金15,000元、首期及開支200萬、持有10年)計,10年間買樓的現金總支出約489萬,租樓約180萬。表面上租樓「平」約309萬——但買樓一方在10年內已償還部分本金、累積樓價淨值,並持有物業,這部分未反映在單純的現金支出比較中。因此真正比較,應把供樓累積的資產與樓價升跌一併考慮。
決定買定租,應考慮的因素
- 持有年期:打算住得愈耐,買樓愈有機會攤薄前期成本。
- 資金成本:按揭利率高低直接影響供款;利率高時租樓相對吸引。
- 機會成本:首期若不買樓,可作其他投資的潛在回報。
- 樓價走勢:樓價升值會令買樓更有利,下跌則相反——但走勢無法保證。
- 生活彈性:工作地點、家庭計劃是否穩定,影響是否適合長期持有物業。
常見問題(FAQ)
買樓定租樓好?
點解計出嚟租樓成日都平啲?
要住幾耐買樓先抵?
租樓係咪等於幫人供樓、蝕底?
買樓要準備邊啲前期開支?
利率高會影響買定租嘅決定嗎?
計算器嘅結果可唔可以照跟?
總結:買樓定租樓?
買樓與租樓沒有絕對勝負:買樓長遠可累積資產但前期成本高、流動性低;租樓靈活、現金流輕但租金有去無回。用上方計算器比較現金總支出之餘,記得把供樓累積的資產、樓價升跌及首期的機會成本一併考慮,再按自己的持有年期與現金流作決定。
資料來源及實用連結
- 投資者及理財教育委員會(IFEC):置業與租樓理財資訊
- 差餉物業估價署:私人住宅租金及售價統計
- 美聯物業:最新放盤
- 美聯物業:最新租盤
免責聲明:本文所載資料僅供一般參考,並不構成任何置業、租務或財務建議。
買樓與租樓的比較涉及樓價、利率及租金等會變動的因素;本文計算為簡化的現金支出模型,未計樓價升跌、供樓累積的資產淨值、利息變動及稅務等變數。讀者作出任何決定前,應自行向合資格專業人士查證。