
美債拋售、30年期息升至20年高:對香港樓市及供樓有咩影響?
內容最後核實:
- 30年期美債息創2004年以來最高:據報道,30年期美國國債孳息率升穿約5.44厘,創逾20年新高;10年期亦企穩5厘以上,市場警惕30年期會否進一步破6厘關卡。
- 拋售四大成因:通脹及能源價格憂慮、美國財政赤字與發債激增(單是還息預算突破1萬億美元)、聯儲局放鷹(10月加息機率升)、財政部回購護盤成效有限。
- 傳導到香港的關鍵是港息:美國長息高企令市場預期美息維持偏高,透過港元拆息(HIBOR)及最優惠利率(P)影響香港按揭成本,並非直接掛鈎,中間有時差與變數。
- H按已觸封頂位:1個月HIBOR近期處於約2.9厘的較高水平(連續數月企於2.5厘以上),令新造H按實際息率普遍升至鎖息上限(封頂位)約3.25厘水平。
- 定息按揭成新選擇:因應息口波動,部分大型銀行9月推出首3年低至約2.93厘的定息計劃,與H按封頂位比較每月供款或有差距(詳見下文)。
- 對買家/業主的啟示:重點是做好壓力測試、比較H按封頂位與定息方案、預留息口波動的緩衝,而非猜測單一走勢。
資料提示:本文所引美債孳息率、HIBOR及按揭息率均為截至核實日期的公開資料快照,數字每日變動;本文只作一般資訊,不構成投資、按揭或財務意見,實際息率及供款以銀行最終批核為準。
「美債30年期殖利率升至2004年以來最高」成為近日環球財經焦點。對香港買家及業主而言,最實際的問題不是美債本身,而是:美國長債息抽升,會唔會經港息推高我嘅供樓成本?本文以美債走勢為引子,重點拆解由美息傳導到香港按揭的邏輯、香港按揭的最新現況,以及買家與業主可以點部署。
美債市場發生咩事?
據多間財經媒體報道,截至2026年9月24日,美國30年期國債孳息率升穿約5.44厘,創2004年以來(逾20年)最高;10年期亦持續企穩5厘以上,市場開始警惕30年期會否進一步衝破6厘的心理關卡。追蹤20年期以上美債的指標ETF(TLT)亦跌至2002年成立以來的最低收市價。拋售潮更蔓延至全球,日本10年期國債孳息率同日抽升至近30年高位。
四大成因
- 通脹及能源憂慮再起:近期油價上漲,加上9月採購經理人指數(PMI)顯示經濟仍然強勁,令通脹壓力比預期頑固。
- 財政赤字與發債激增:美國財政赤字擴大、國債發行量大增;2026財年單是償付國債利息的預算已突破1萬億美元,投資者要求更高的「期限溢價」。
- 聯儲局放鷹:有聯儲局官員釋出鷹派信號,市場對10月加息的預期升溫。
- 回購護盤成效有限:美國財政部擴大國債回購計劃試圖壓低長息,但市場反應淡靜。
需注意:上述孳息率及市場預期每日變動,本文數字為核實日快照,讀者應以即時報價及官方公佈為準。
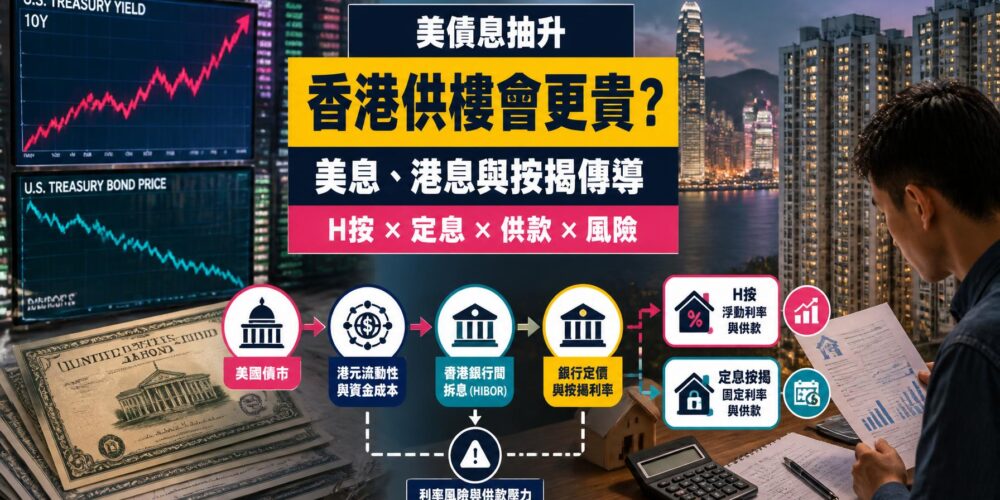
美債息點樣傳導到香港樓市?
美國長債息與香港供樓成本並非直接掛鈎,但存在一條傳導鏈,中間有時差、亦受本地資金供求影響:
- 美債息/美息預期:長債息高企,反映市場預期美國利率在較長時間維持偏高。
- 港美息差與資金流:由於港元與美元掛鈎(聯繫匯率),美息偏高會透過息差及資金流動,對香港銀行同業拆息(HIBOR)構成上行壓力。
- HIBOR 及最優惠利率(P):HIBOR 直接影響H按實際息率;P則影響P按。當HIBOR高企,H按會觸及「封頂位」。
- 供樓成本與樓市情緒:按息上升會增加每月供款及壓力測試門檻,influence買家入市意欲及樓價走勢。
關鍵:影響香港供樓的直接變數是本地港息(HIBOR/P),而非美債息本身。美債息只是眾多影響港息的因素之一,兩者之間並非即時、等比例傳導。
香港按揭現況(2026年9月快照)
| 項目 | 最新情況(截至2026年9月24日) |
|---|---|
| 1個月 HIBOR | 近期約 2.87–2.96 厘,連續數月企於2.5厘以上 |
| H按理論息率 | 以「H+1.3厘」計約 4.19 厘,高於封頂位 |
| H按實際息率(封頂位) | 普遍觸及鎖息上限約 3.25 厘 |
| 新推定息按揭 | 部分大型銀行9月推出首3年低至約 2.93 厘 定息計劃 |
| 市場預期 | 因應美息偏高,分析普遍預期 HIBOR 仍有上升空間 |
重點解讀:由於HIBOR高企,傳統H按的計算結果已「頂住」封頂位,換言之目前選H按或P按,實際供樓息率都貼近約3.25厘水平——H按相對P按的慳息優勢在高息環境下暫時收窄。這正是定息按揭近期受關注的原因。
定息 vs H按封頂位:每月供款差幾多?
以貸款額500萬元、還款期30年為例(媒體報道的示例計算):
| 方案 | 息率 | 每月供款(約) |
|---|---|---|
| H按(封頂位) | 約 3.25 厘 | 約 $21,800 |
| 首3年定息 | 約 2.93 厘 | 約 $20,900 |
| 差額 | 約 0.32 厘 | 每月約慳 $868(約4%) |
定息計劃鎖定首數年息率,可對沖短期加息風險,但通常設較長罰息期、息率或高於低息時期的H按,且定息期滿後多轉回浮息。是否適合,須按個人現金流、持貨年期及風險承受能力比較,並非人人啱用。
對香港樓市有咩實際影響?
- 供樓成本上升:按息貼近封頂位,令每月供款及入息要求上升,削弱部分買家購買力。
- 壓力測試門檻:按息越高,通過壓力測試所需入息越高,首置及換樓客要重新計數。
- 租買比較改變:供樓利息上升時,部分準買家或轉為觀望或租樓,影響租金及成交。
- 議價空間:高息環境下買家議價力較強,業主叫價需更貼市,成交量與價格受情緒影響。
不過,香港樓價同時受供應、經濟、就業、人口及政策(如印花稅調整)等多項因素影響,利率只是其中之一,不應單憑美債息走勢預測樓價。
買家及業主可以點部署?
準買家
- 用封頂位息率(而非最低宣傳息率)計算供款及做壓力測試,預留息口波動緩衝。
- 比較H按與定息方案的實際首數年總成本,連同現金回贈、罰息期一併計算。
- 預留足夠首期及應急資金,避免估價不足或息口再升時周轉緊絀。
- 鎖定預算後,再按預算篩選地區及屋苑,而非先睇樓後計數。
現有業主
- 檢視現有按揭是H按定P按、是否已觸封頂位,評估轉按或定息的節省空間(連罰息期計算)。
- 比較銀行現金回贈及手續費,計清轉按實際淨慳金額。
- 如現金流充裕,可考慮部分提早還款減少利息支出(先確認罰息安排)。
可使用 美聯按揭計算機 及 負擔能力計算機 initial估算供款與入息要求,再向銀行或按揭轉介了解最新批核息率。
常見問題
以下整理買家及業主最常問的問題。
美債殖利率升,香港供樓一定即刻貴?
30年期美債升到幾多?
咩係H按封頂位?點解而家咁重要?
定息按揭抵唔抵做?
美債拋售會唔會令香港樓價跌?
而家買樓,應該用邊個息率計供款?
業主而家轉按抵唔抵?
點解美國財政赤字會推高債息?
總結
美債拋售、30年期殖利率升至逾20年高位,反映市場對通脹及美國財政的憂慮。對香港買家及業主而言,真正需要關注的不是美債本身,而是它經港息(HIBOR/P)傳導到供樓成本的部分。目前H按普遍已觸及封頂位約3.25厘,定息按揭成為對沖息口波動的另一選擇。
與其猜測利率單一走勢,更實際的做法是:用封頂位息率計數、比較H按與定息方案、預留息口緩衝,並在入市或轉按前向銀行及專業人士核實最新息率及條款。
資料來源及實用連結
免責聲明:本文只供一般市場資訊,不構成投資、按揭、財務或法律意見。文中美債孳息率、HIBOR及按揭息率為截至2026年9月24日的公開資料快照,數字每日變動;示例計算經約整,僅供說明。實際按揭息率、供款及批核條款以個別銀行最終批核為準,讀者應向銀行或專業人士獨立查證。