
當夫婦不幸離婚,兩人持有按揭負擔的物業,可能會受到影響,而無法承造按揭。尤其是銀行會擔心,夫婦離婚後是為逃避破產後的還債責任

當夫婦不幸離婚,兩人持有按揭負擔的物業,可能會受到影響,而無法承造按揭。尤其是銀行會擔心,夫婦離婚後是為逃避破產後的還債責任
不少人士置業時對按揭採取較保守態度,覺得借貸如洪水猛獸,可以的話應盡量不做,就算承造貸款後也應盡快還…

近月多間銀行削減現金回贈,現時介乎1%至1.6%不等。不少業主覺得轉按吸引力下降,然而作為精明的業主仍應善用手上「磚頭」的借貸能力繼續轉按。
坊間傳言破產人士往後置業將永遠無法承造按揭,要一世租樓或靠親人幫手,但其實並非絕對。破產人士只要跟著以下4步曲,仍有機會承造按揭。

未來的經濟及樓市仍存在很多不明朗的因素,各位準買家揀樓時要量力而為,負資產其實並不可怕,但是要懂得未雨綢繆,不要臨渴而掘井…

10月中《施政報告》放寬按揭措施,適逢美國進入減息期,發展商貼二手價賣樓,一度刺激樓巿氣氛,另一方面本地及中美局勢有待觀察,香港經濟有下行壓力。本地樓巿會否持續波動?住宅抗跌力面臨大考驗?由樓巿專家美聯物業住宅部行政總裁布少明、首席分析師劉嘉輝、經絡按揭轉介高級副總裁曹德明為大家全面分析。

銀主盤售價通常比市價便宜,所以拍賣時不乏有投資者捧場。近年有不少新手買家加入搵「筍盤」,有物業更在多人承價後賣出。不過新手投資者要小心承造銀主盤按揭比一般私樓複雜,買平樓需留意以下注意事項。
按揭回贈其實是指申請新造按揭或轉按時,銀行額外提供的回贈金額,回贈通常以貸款額的百分比去計算。有哪些優惠可以享受,又有哪些風險需要留意,一篇話你知!
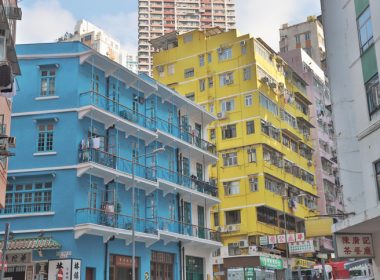
唐樓及村屋的入場費較低,二百多萬便能入市,加上新按揭保險出台後,兩種物業同樣受惠,故吸引不少准買房者的目光。不過,唐樓或村屋承造按揭難度會比一般私人屋苑高,今次與大家分享兩者分別。
自僱人士每月收入非確定性數字,若想買樓,自然會擔心承造按揭出現困難。其實只要使用2大竅門,按揭上車沒難度!

自10月中發表的新一份《施政報告》提出為首置人士放寬按揭保險樓價上限至今已經一個多月,樓按市場起了什麼變化?今次就以經絡按揭轉介研究部所調查出來的資料及數據和大家一同探討及分析放寬措施對樓市的影響…

在眾多購房者當中,除了剛需自住買房和投資買房,還有一群人隨著年紀增長,個人住房需求有所轉變,加上累積了一定數量的財富,所以希望能夠改善目前的居住環境。那麼打算換房的人士該先買後賣還是先賣後買呢?
香港貸款利率向來較低,因此,大部分放租單位的租金幾乎可以覆蓋每月的房貸月供,實現以租養房。於是,不少投資者會選擇買完房後即將單位出租,以賺取穩定的被動收益。那麼出租單位將對按揭產生哪些影響?
一成首付下,800萬物業最少只需80萬首期便能上車,在10倍槓桿下能夠輕鬆置業,對欠缺首期的無殼蝸牛非常吸引。不過在實際操作上,新按保其實隱藏3大風險,準買家入市前記得留意。
新按揭保險措施公佈後,令不少有置業打算的人士要重新計數,新按保雖可承造高成數按揭,但有人擔心保費太貴不划算。其實只要做好資產配置,多出的首期不但能覆蓋利息保費開支,還能為置業人士增加額外收入。每個置業人士能承受的風險程度不一,可根據自己的經濟能力選擇適合自己的按揭及投資計劃。